
Import towarów z Chin to dla wielu firm chleb powszedni. Odzież, elektronika, artykuły AGD, komponenty produkcyjne - towary płyną kontenerami przez Morze Czerwone i trafiają do polskich magazynów. Ale w głowie niejednego księgowego wciąż kołacze się to samo pytanie: co tak naprawdę „odpala” obowiązek VAT, co decyduje o koszcie w CIT i dlaczego data przyjęcia towaru do magazynu jest - wbrew intuicji - najmniej istotna ze wszystkich dat?
Trzy zdarzenia, które musisz rozróżnić
Zanim wejdziemy w szczegóły, ustalmy mapę zdarzeń. Przy zakupie towaru z Chin mamy do czynienia z co najmniej czterema kluczowymi momentami:
Wystawienie faktury przez dostawcę z Chin - np. 5 listopada
Odprawa celna / zatwierdzenie zgłoszenia celnego - np. 2 grudnia
Fizyczne przyjęcie towaru do magazynu - np. 3 grudnia
Zapłata za towar przelewem - np. 15 grudnia
Każde z tych zdarzeń ma inne znaczenie dla VAT i CIT. I to właśnie ta rozbieżność jest źródłem największej liczby błędów w praktyce.
VAT - rządzi dług celny, nie magazyn
Kiedy powstaje obowiązek podatkowy?
Odpowiedź jest precyzyjna i nie zostawia pola do interpretacji: zgodnie z art. 19a ust. 9 ustawy o VAT obowiązek podatkowy z tytułu importu towarów powstaje z chwilą powstania długu celnego - czyli w momencie przyjęcia i zatwierdzenia zgłoszenia celnego przez urząd celno-skarbowy.
Przykład praktyczny - „Sprawa Piotra”:
Firma handlowa Piotra zamówiła w Szanghaju 500 par butów. Faktura od dostawcy jest wystawiona 5 listopada 2026 r. Kontener przypłynął do Gdyni i odprawę celną zatwierdzono 2 grudnia 2026 r. Towar fizycznie wjechał do magazynu w Łodzi 3 grudnia 2026 r.
Obowiązek VAT powstał 2 grudnia - nie 5 listopada, nie 3 grudnia. Piotr rozlicza VAT importowy w JPK_V7 za grudzień 2026 r., a nie za listopad. To ma ogromne znaczenie dla deklaracji. Błędne zaksięgowanie importu „na datę faktury” może skutkować odsetkami za zaległości w VAT.
Podstawa opodatkowania - co wchodzi do podstawy?
Na podstawie art. 30b ust. 1 i 4 ustawy o VAT podstawa opodatkowania w imporcie to nie tylko cena towaru z faktury. To suma:
wartości celnej (ustalonej przez urząd celny według reguł kodeksu celnego UE),
należnego cła przywozowego,
kosztów dodatkowych: transport do pierwszego miejsca przeznaczenia w Polsce, ubezpieczenie, opakowanie, prowizja agenta - o ile nie zostały już wliczone do wartości celnej.
Przykład liczbowy - „TechParts Sp. z o.o.”:
Spółka importuje komponenty elektroniczne z Shenzhen.
- Wartość celna (CIF Gdynia): 120 000 zł
- Cło przywozowe (7,5%): 9 000 zł
- Transport z Gdyni do Warszawy (jeszcze nie w wartości celnej): 3 500 zł
- Ubezpieczenie krajowe: 500 zł
Podstawa VAT = 120 000 + 9 000 + 3 500 + 500 = 133 000 zł.
VAT należny (23%) = 30 590 zł.
Gdyby księgowy wziął do podstawy tylko 120 000 zł z faktury - zaniżyłby podatek o ponad 1 600 zł.
Odliczenie VAT - dwa warunki jednocześnie
Tu pojawia się subtelność, którą warto wyryć w pamięci. Prawo do odliczenia VAT naliczonego z importu regulują art. 86 ust. 10 i 10b pkt 1 ustawy o VAT. Odliczenie jest możliwe w rozliczeniu za okres, w którym:
powstał obowiązek podatkowy (dług celny), ORAZ
podatnik otrzymał dokument celny (PZC - Potwierdzenie Zgłoszenia Celnego lub SAD).
Oba warunki muszą być spełnione jednocześnie. Należy przy tym pamiętać o właściwym oznaczeniu dokumentu celnego w JPK_V7. Jeśli odprawa była w grudniu, ale PZC dostałeś od agenta celnego dopiero w styczniu - odliczasz w styczniu, nie w grudniu.
Przykład - „Opóźniony PZC”:
Odprawa: 28 grudnia 2026 r.
PZC dostarczone przez agenta celnego e-mailem: 4 stycznia 2027 r.
Wynik: VAT odliczamy w JPK_V7 za styczeń 2027 r., mimo że obowiązek powstał w grudniu 2026 r.
Wniosek praktyczny:
Warto w umowie z agentem celnym zastrzec, że PZC jest przesyłane tego samego dnia lub następnego dnia roboczego po odprawie. To pozwala zsynchronizować oba warunki i odliczać VAT w tym samym miesiącu, w którym powstał obowiązek - i unikać niepotrzebnych przesunięć płynnościowych.
Uproszczenie z art. 33a - czyli jak uwolnić gotówkę
Standardowo VAT importowy płaci się do urzędu celno-skarbowego jeszcze przed odprawą (lub jako warunek zwolnienia towaru). To zamraża gotówkę.
Czynni podatnicy VAT mogą skorzystać z art. 33a ustawy o VAT - rozliczenia VAT z importu bezpośrednio w JPK_V7, bez fizycznej zapłaty do urzędu celnego. Warunki to m.in. brak zaległości podatkowych i w składkach ZUS, potwierdzony status podatnika VAT czynnego oraz dokonywanie zgłoszeń przez przedstawiciela celnego.
Dla firm z regularnym importem to kluczowe narzędzie zarządzania płynnością - zamiast „pożyczać” pieniądze fiskusowi na kilka tygodni, firma wykazuje VAT należny i naliczony w tej samej deklaracji, a saldo wychodzi neutralne.
CIT - rządzi sprzedaż, nie odprawa
Tu wiele firm popełnia błąd w drugą stronę: skoro „zapłaciłem za towar, to mam koszt”. Otóż nie.
Towary handlowe to koszty bezpośrednie
Zakup towarów handlowych to klasyczny koszt bezpośrednio związany z przychodami (art. 15 ust. 4 ustawy o CIT). A koszty bezpośrednie potrącane są w roku podatkowym, w którym osiągnięto odpowiadający im przychód - czyli w roku sprzedaży towaru.
Przykład - „Buty Piotra, część 2”:
Piotr kupił buty za 80 000 zł netto (odprawa: 2 grudnia 2026 r.). Fakturę od dostawcy dostał 10 grudnia 2026 r. i ujął ją w księgach.
Część butów sprzedał w grudniu 2026 r., część zostaje w magazynie i zostanie sprzedana w 2027 r.
- Buty sprzedane w grudniu 2026 r. (koszt zakupu: 30 000 zł) - koszt CIT 2026
- Buty sprzedane w 2027 r. (koszt zakupu: 50 000 zł) - koszt CIT 2027
Ujęcie faktury w grudniu 2026 r. w księgach rachunkowych nie powoduje, że całe 80 000 zł obciąża wynik podatkowy 2026 r. Towar w magazynie to aktyw, nie koszt. To klasyczny przykład różnic między wynikiem bilansowym a podatkowym.
Dzień poniesienia kosztu vs. moment potrącalności - fundamentalne rozróżnienie
Zgodnie z art. 15 ust. 4e ustawy o CIT za dzień poniesienia kosztu uważa się dzień, na który ujęto koszt w księgach rachunkowych na podstawie faktury, rachunku lub innego dowodu. Warto dokładnie zrozumieć, jak ustalić moment ujęcia kosztu w księgach, ponieważ jest to data czysto rachunkowa. To nie to samo co moment podatkowej potrącalności.
Dzień poniesienia kosztu: Dzień ujęcia w księgach (np. data faktury)
Moment podatkowej potrącalności: Rok sprzedaży towaru (dla kosztów bezpośrednich)
Pomylenie tych dwóch pojęć to jeden z najczęstszych błędów. Ujęcie faktury importowej w grudniu nie „zużywa” kosztu CIT - towar musi najpierw wyjść z magazynu do klienta.
Rola dokumentu celnego w CIT
PZC lub SAD może pełnić rolę „innego dowodu” w rozumieniu art. 15 ust. 4e - zwłaszcza gdy faktura od zagranicznego dostawcy jeszcze nie dotarła. W praktyce pozwala to ująć w księgach:
kwotę cła,
koszty transportu morskiego wliczone do wartości celnej,
inne opłaty wynikające z dokumentu celnego.
Przykład - „Faktura dotarła po Nowym Roku”:
Odprawa: 20 grudnia 2026 r.
PZC: 20 grudnia 2026 r.
Faktura od dostawcy z Chin: 5 stycznia 2027 r.
Na podstawie PZC spółka ujmuje w księgach rachunkowych za grudzień 2026 r.:
- cło: 12 000 zł,
- transport morski (z wartości celnej): 8 000 zł.
Wartość samego towaru zostanie ujęta dopiero po otrzymaniu faktury w styczniu 2027 r. lub na podstawie wyceny szacunkowej z późniejszym rozliczeniem. W CIT i tak nic z tego nie „idzie w koszty” do czasu sprzedaży - ale rachunkowo mamy zapas prawidłowo wyceniony na koniec roku, co ma kluczowe znaczenie przy różnicach między wynikiem bilansowym a podatkowym.
Przeliczenie walutowe - kurs, który ma znaczenie
Koszty w walutach obcych przelicza się według średniego kursu NBP z ostatniego dnia roboczego poprzedzającego dzień poniesienia kosztu (art. 15 ust. 1 ustawy o CIT).
Przykład liczbowy:
Faktura: 20 000 USD, data ujęcia w księgach: 10 grudnia 2026 r.
Kurs NBP z 9 grudnia 2026 r. (ostatni dzień roboczy poprzedzający): 3,9850 zł/USD
Koszt do ujęcia w księgach: 20 000 x 3,9850 = 79 700 zł
Jeśli Piotr przeleje zapłatę 15 stycznia 2027 r. po kursie 4,0200 zł/USD, powstanie ujemna różnica kursowa (dodatkowy koszt): (4,0200 - 3,9850) x 20 000 = 700 zł - rozliczana na zasadach art. 15a ustawy o CIT.
Praktyczna mapa decyzyjna dla księgowego
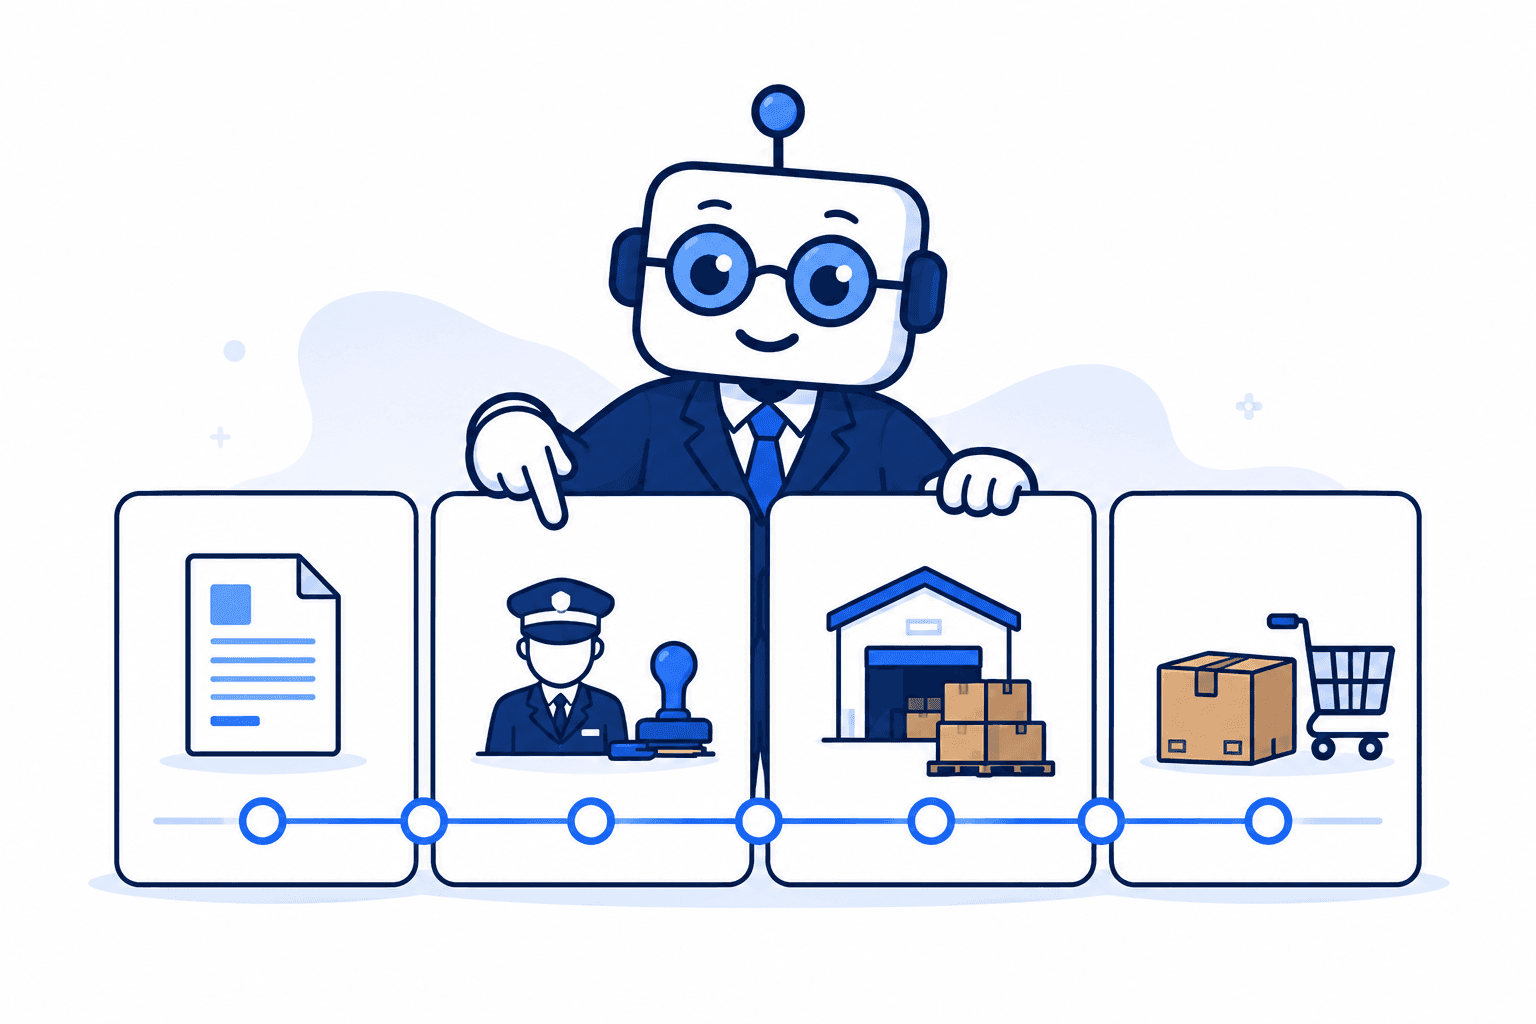
Odprawa celna → Obowiązek VAT (art. 19a ust. 9)
Otrzymanie PZC → Odliczenie VAT (art. 86 ust. 10b pkt 1)
Towar do magazynu → Ujęcie w zapasach (rachunkowość)
Faktura dostawcy → Ujęcie kosztu w księgach (art. 15 ust. 4e CIT)
Sprzedaż towaru → Potrącalność kosztu (art. 15 ust. 4 CIT)
Każda strzałka to osobne zdarzenie. Każde ma swoją datę. I każda data może być inna.
Najczęstsze błędy, które pojawiają się w praktyce
Odliczenie VAT „na datę faktury zagranicznej”
Faktura z Chin nie jest dokumentem celnym. VAT odliczamy na podstawie PZC, nie invoice’u.Rozliczenie CIT „w dacie odprawy”
Odprawa celna nie tworzy kosztu uzyskania przychodów. Towar trafia do aktywów - staje się kosztem dopiero przy sprzedaży.Wliczenie do podstawy VAT tylko ceny z faktury
Pominięcie cła, kosztów transportu krajowego i ubezpieczenia zaniża podstawę opodatkowania.Brak umownych zasad z agentem celnym co do terminu dostarczenia PZC
Opóźniony PZC przesuwa odliczenie VAT na kolejny miesiąc - i tworzy niepotrzebne napięcie płynnościowe.Przeliczenie waluty po kursie z dnia zapłaty
Dla celów CIT liczy się kurs NBP z dnia poprzedzającego dzień poniesienia kosztu - nie kurs z dnia przelewu.
Import z Chin to wielowarstwowy proces - i każda warstwa ma swoje reguły. Kluczem jest zrozumienie, że VAT "żyje" w rytmie procedur celnych, a CIT - w rytmie obrotu magazynowego. Ten, kto to rozróżnia, unika błędów. Ten, kto myli te dwa rytmy, wystawia się na ryzyko korekty, odsetek i wyjaśnień z urzędem.
Rozliczanie importu towarów, pilnowanie kursów walut i weryfikacja dokumentów celnych to procesy, które wymagają ogromnej precyzji, ale nie muszą pochłaniać całego Twojego czasu. Tego typu zadania to codzienność w pracy księgowej, którą można skutecznie zautomatyzować. Księgoboty wspierają księgowych w obsłudze powtarzalnych procesów, dbając o pełną zgodność z przepisami i bezbłędne odczytywanie danych. Możesz przetestować to rozwiązanie przez 14 dni bezpłatnie po rejestracji na stronie ksiegoboty.pl.


