
Wyobraź sobie, że dostajesz fakturę. Na pierwszy rzut oka - nic nadzwyczajnego.
Ale gdy zaglądasz głębiej, okazuje się, że na tym jednym dokumencie widnieją nie jedna, nie dwie, ale trzy różne daty. I każda z nich - uwaga - trafia w inne miejsce w ewidencji.
Trzy daty, trzy różne przepisy, trzy miejsca w ewidencji. Poniżej - każda z osobna.
Skąd w ogóle te trzy daty?
Krajowy System e-Faktur to rewolucja w wystawianiu faktur - ale jak każda rewolucja, przyniósł ze sobą nowe pytania. Jedno z najczęstszych brzmi:
“Mam fakturę z KSeF. Widzę datę wystawienia, datę usługi i jeszcze jakąś datę wysłania do systemu. Co gdzie wpisać?”
Odpowiedź jest logiczna - gdy już się ją zna. A klucz tkwi w zrozumieniu, czemu każda data służy.
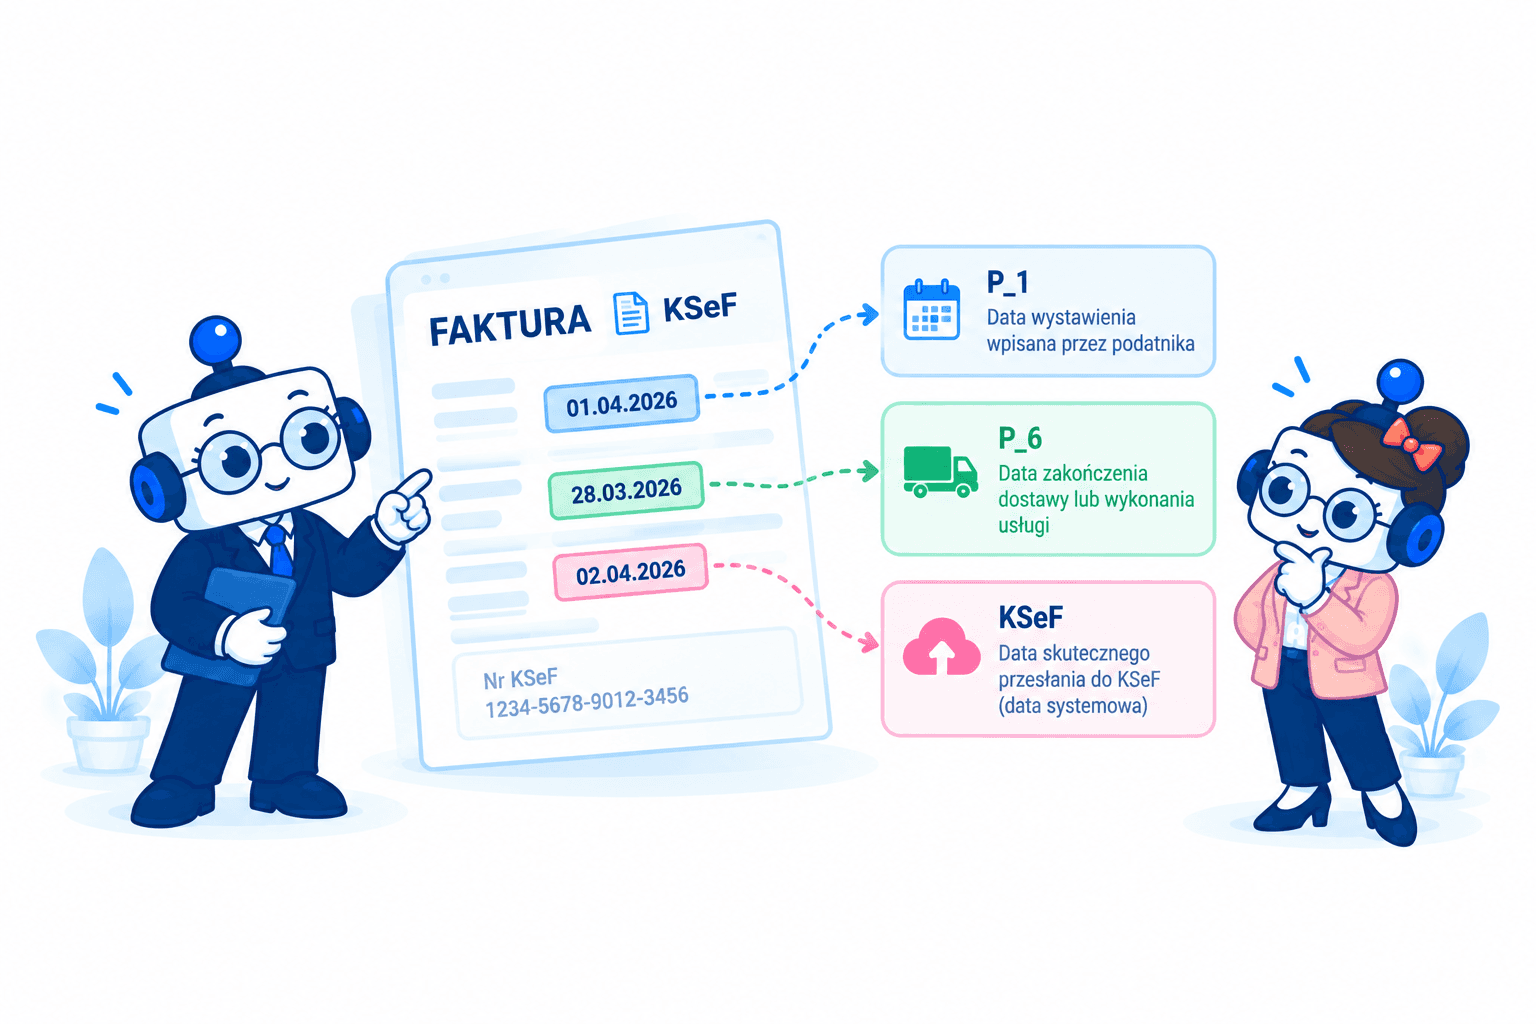
Data numer 1 - Pole P_1: data wystawienia wpisana przez podatnika
To data, którą sam wpisujesz tworząc fakturę. Możesz ją rozumieć jako Twoją deklarację: “wystawiam to dziś”. Ale - i tu zaczyna się ciekawostka - w trybie online ta data nie jest datą wystawienia faktury w rozumieniu przepisów.
Data numer 2 - Pole P_6: data zakończenia dostawy lub wykonania usługi
To data merytoryczna - kiedy faktycznie coś się wydarzyło. Dostarczyłeś towar? Skończyłeś usługę? To właśnie ta data. Dla VAT to moment kluczowy, bo od niej co do zasady liczy się obowiązek podatkowy (art. 19a ustawy o VAT).
Data numer 3 - Data przesłania do KSeF (data systemowa)
System rejestruje moment, w którym faktura faktycznie trafiła do Krajowego Systemu e-Faktur i została przez niego skutecznie przyjęta (tj. przesłana w rozumieniu art. 106na ust. 1 ustawy o VAT). W trybie online właśnie ta data - nie ta z P_1 - decyduje o tym, kiedy faktura została “wystawiona” w rozumieniu prawa.
Jak to wygląda w przepisach? Bez owijania w bawełnę
Art. 106na ust. 1 ustawy o VAT stanowi:
“Fakturę ustrukturyzowaną uznaje się za wystawioną w dniu jej przesłania do Krajowego Systemu e-Faktur.”
Przetłumaczmy to: nie liczy się data z pola P_1, nie liczy się data z zegarka na Twoim biurku - liczy się moment skutecznego przesłania do systemu.
Dlatego używamy słowa „skutecznego". „Dzień przesłania" z art. 106na ust. 1 należy rozumieć jako przesłanie skuteczne - w praktyce takie, które nie kończy się odrzuceniem przez system i skutkuje zarejestrowaniem dokumentu w KSeF. Moment „otrzymania" ustawa wiąże z przydzieleniem numeru identyfikującego (art. 106na ust. 3).
I jeszcze jedno ważne rozróżnienie, które wielu pomija - wystawienie i otrzymanie to dwa różne momenty, regulowane odrębnymi przepisami:
Zdarzenie | Przepis | Data |
|---|---|---|
Wystawienie faktury (tryb online) | art. 106na ust. 1 ustawy o VAT | dzień przesłania do KSeF |
art. 106na ust. 3 ustawy o VAT | dzień przydzielenia numeru KSeF | |
Wystawienie faktury (tryb offline24) | art. 106nda ust. 10 ustawy o VAT | data z pola P_1 |
Otrzymanie faktury (tryb offline24) | art. 106nda ust. 11 ustawy o VAT | dzień przydzielenia numeru KSeF |
Wyjątek: w przypadku nabywców wymienionych w art. 106gb ust. 4 ustawy o VAT (m.in. podmioty zagraniczne, konsumenci), którym faktura jest udostępniana w sposób inny niż przy użyciu KSeF - za datę otrzymania uznaje się datę faktycznego otrzymania faktury (art. 106na ust. 4 i art. 106nda ust. 11 zd. 2 ustawy o VAT).
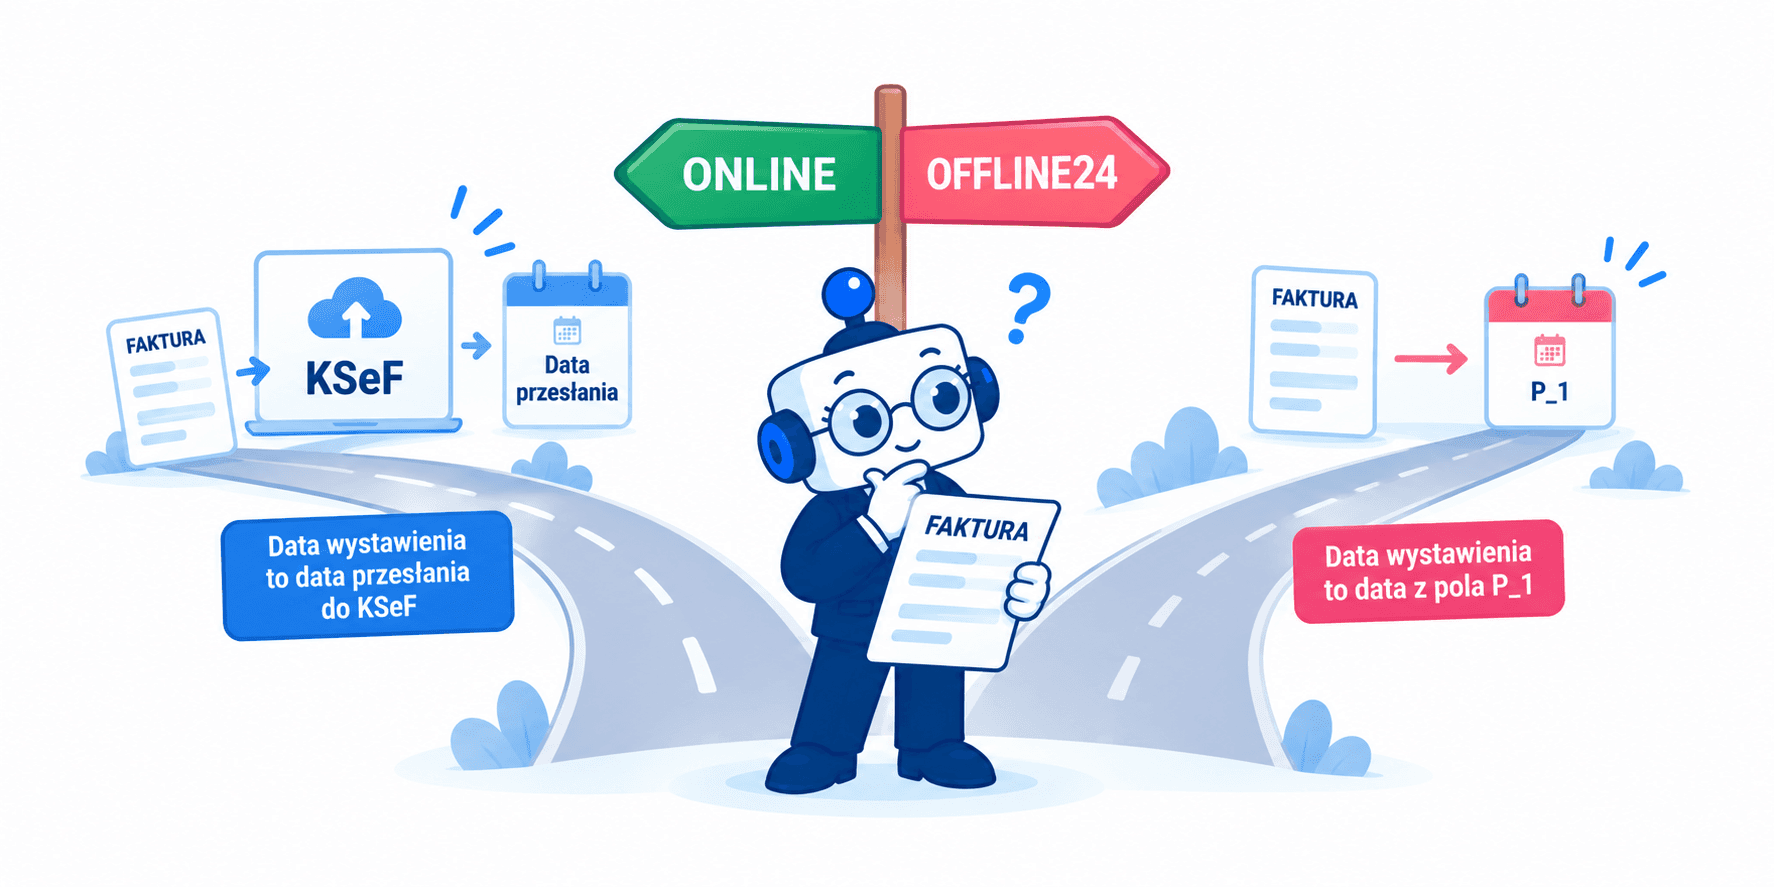
Wielki podział: tryb online kontra offline24
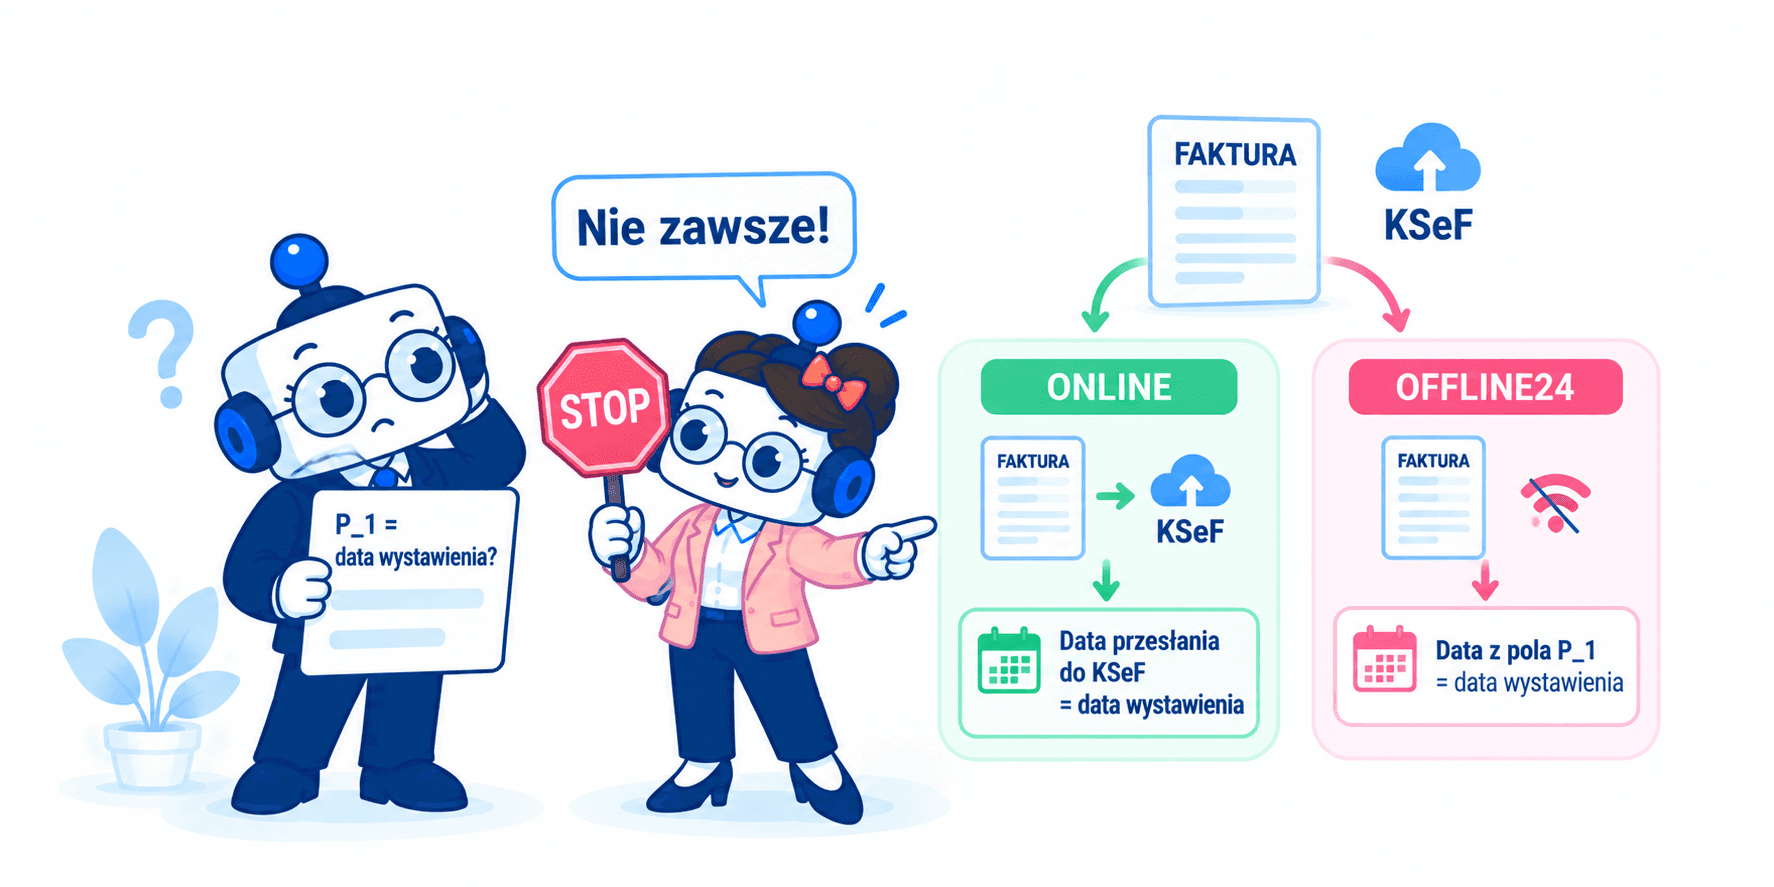
Tryb online - data przesłania jest datą wystawienia
W trybie online obowiązuje zasada z art. 106na ust. 1: datą wystawienia jest dzień skutecznego przesłania faktury do KSeF. W praktyce - gdy wystawiasz i wysyłasz fakturę tego samego dnia, co wpisujesz w polu P_1 - obie daty pokrywają się. Jeśli jednak do przesłania dochodzi później niż wskazuje P_1, faktura jest klasyfikowana jako wystawiona w trybie offline24 (art. 106nda ust. 16 ustawy o VAT).
Tryb offline24 - data z P_1 decyduje, ale z ważnym zastrzeżeniem
Jeżeli data przesłania faktury do KSeF jest późniejsza niż data wskazana w polu P_1 - fakturę uznaje się za wystawioną w trybie offline24, a datą jej wystawienia jest data z pola P_1 (art. 106nda ust. 10 i ust. 16 ustawy o VAT). Ministerstwo Finansów precyzuje tę regułę wprost w podręczniku KSeF 2.0.
Ale - i to ważne zastrzeżenie - “niezależnie od dnia wysyłki” nie oznacza pełnej swobody. Faktura w trybie offline24 musi trafić do KSeF najpóźniej następnego dnia roboczego po dniu wystawienia (art. 106nda ust. 2 ustawy o VAT). Nie ma tu miejsca na dwutygodniowe zapominanie.
A teraz pytanie za milion: co gdzie wpisać?
W JPK_V7 - nowa struktura JPK_V7(3) od 1.02.2026 r.
Rozporządzenie MFiG z 12.12.2025 r. (Dz.U. poz. 1800), obowiązuje od 1.02.2026 r.
Od 1 lutego 2026 r. obowiązuje nowa struktura JPK_V7M(3)/JPK_V7K(3). Kluczowe nowe elementy związane z KSeF:
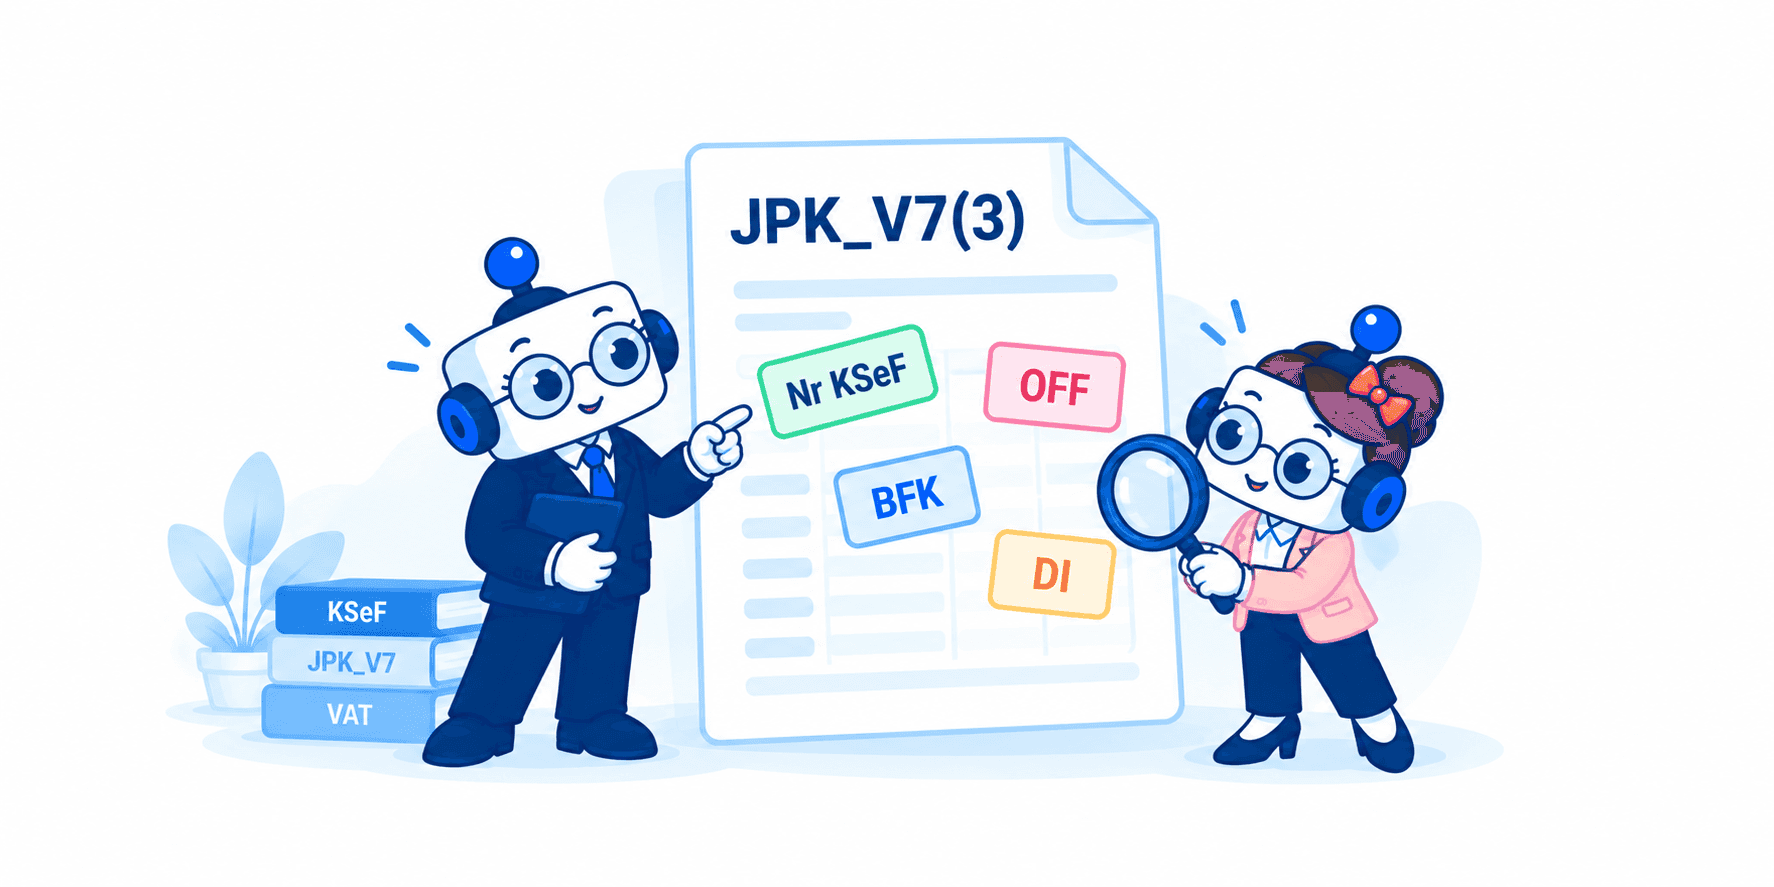
Numer KSeF lub odpowiednie oznaczenie - od 1.02.2026 r. każda faktura w ewidencji JPK_V7(3) musi zawierać numer identyfikujący w KSeF (jeżeli faktura została wystawiona w KSeF i numer jest dostępny na dzień złożenia JPK) albo jedno z poniższych oznaczeń:
Oznaczenie | Kiedy stosować |
|---|---|
OFF | Faktura wystawiona podczas potwierdzonej awarii KSeF (art. 106nf ustawy o VAT), bez numeru KSeF na dzień złożenia JPK |
BFK | Faktura elektroniczna lub papierowa wystawiona poza KSeF (przypadki wyłączeń z obowiązku KSeF) |
DI | Oznaczenie stosowane w sytuacjach, gdy na dzień złożenia JPK nie ma numeru KSeF, a numer ten ma zostać uzupełniony w korekcie (zgodnie z wymogami JPK_V7(3)). |
W zakresie dat w JPK_V7(3) merytorycznie stosuje się definicję wystawienia z VAT: dla trybu online “data wystawienia” to dzień przesłania do KSeF (art. 106na ust. 1 ustawy o VAT), dla trybu offline24 - data z pola P_1 (art. 106nda ust. 10 ustawy o VAT). Szczegółowe mapowanie dat do konkretnych pól struktury wynika ze struktury logicznej JPK_V7(3) obowiązującej od 1.02.2026 r. oraz dokumentacji technicznej MF.
Pole DataSprzedazy wykazuje się zgodnie z opisem pola w strukturze JPK_V7(3); w praktyce służy do wykazania daty sprzedaży/zdarzenia istotnego dla VAT (art. 19a ustawy o VAT), zwłaszcza gdy różni się od daty wystawienia. Szczegółowe reguły wypełniania tego pola wynikają z dokumentacji technicznej struktury JPK_V7(3).
Ważna informacja praktyczna: niespełnienie wymagań walidacyjnych struktury JPK_V7(3) - w tym brak numeru KSeF lub odpowiedniego oznaczenia - może skutkować koniecznością korekty lub ponownego złożenia JPK (zgodnie z wymaganiami struktury i procedurą opisaną w art. 109 ust. 3e-3g ustawy o VAT).
W KPiR - nowy wzór 19-kolumnowy od 1.01.2026 r.
Rozporządzenie MFiG z 6.09.2025 r. w sprawie prowadzenia PKPiR (Dz.U. poz. 1299)
Od 1 stycznia 2026 r. KPiR ma nowy wzór z 19 kolumnami (zamiast dotychczasowych 17). Nowością jest m.in. kol. 3 przeznaczona na numer identyfikujący fakturę wystawioną przy użyciu KSeF.
Pole KPiR | Zasada | Podstawa |
|---|---|---|
Kol. 2 - data zdarzenia (strona przychodów - wystawca) | Data uzyskania przychodu ustalana wg ustawy o PIT (co do zasady zbieżna z datą wykonania dostawy/usługi, z uwzględnieniem wyjątków ustawowych - np. zaliczki, okresy rozliczeniowe) | Ustawa o PIT |
Kol. 2 - data zdarzenia (strona kosztów - nabywca) | Dzień poniesienia kosztu = dzień wystawienia faktury: tryb online - dzień przesłania do KSeF (art. 106na ust. 1 ustawy o VAT); tryb offline24 - data z P_1 (art. 106nda ust. 10 ustawy o VAT) | Art. 22 ust. 6b ustawy o PIT w zw. z art. 106na ust. 1 lub art. 106nda ust. 10 ustawy o VAT |
Termin dokonania wpisu przychodów ze sprzedaży | Do 20. dnia miesiąca następującego po miesiącu uzyskania przychodu | §11 rozporządzenia KPiR 2026 |
Termin dokonania wpisu kosztów | Według zasad potrącania kosztów uzyskania przychodów z ustawy o PIT (brak osobnego terminu “do 20. dnia” dla kosztów w rozporządzeniu) | §10 rozporządzenia KPiR 2026 |
Kol. 3 | Numer identyfikujący fakturę w KSeF | Wzór KPiR - rozporządzenie KPiR 2026 |
Kluczowe rozróżnienie dla nabywcy: zgodnie z art. 22 ust. 6b ustawy o PIT, za dzień poniesienia kosztu uważa się dzień wystawienia faktury - nie dzień zakończenia dostawy ani wykonania usługi. W środowisku KSeF “dzień wystawienia” zależy od trybu wystawienia faktury: - tryb online: dzień przesłania faktury do KSeF (art. 106na ust. 1 ustawy o VAT) - tryb offline24: data z pola P_1 (art. 106nda ust. 10 ustawy o VAT)
Warto pamiętać, że art. 22 ust. 6b dotyczy daty “poniesienia kosztu” - czy i kiedy koszt jest potrącalny zależy od charakteru kosztu (bezpośredni/pośredni) i zasad z art. 22 ust. 4-6 ustawy o PIT.
Praktyczna ściągawka - trzy zdania, które warto zapamiętać
Data nr 1 (P_1) - decyduje o klasyfikacji trybu (online/offline24). W trybie offline24 staje się datą wystawienia faktury (art. 106nda ust. 10 ustawy o VAT). Nie trafia wprost jako główna wartość do wymaganego pola ewidencji w trybie online.
Data nr 2 (zakończenie dostawy/usługi) - to data merytoryczna zdarzenia gospodarczego, decydująca o powstaniu obowiązku podatkowego VAT (art. 19a ustawy o VAT). Co do zasady trafia do pola DataSprzedazy w JPK_V7 (gdy różni się od daty wystawienia). W KPiR po stronie przychodów co do zasady zbieżna z datą uzyskania przychodu (z uwzględnieniem wyjątków ustawowych). Jeśli jesteś nabywcą i rozliczasz koszt - ta data nie decyduje o momencie ujęcia kosztu w KPiR (art. 22 ust. 6b ustawy o PIT).
Data nr 3 (data przesłania do KSeF) - dla trybu online to prawna data wystawienia faktury (art. 106na ust. 1 ustawy o VAT). Merytorycznie odpowiada polu DataWystawienia w JPK_V7 (szczegóły w strukturze JPK_V7(3)). Po stronie kosztów nabywcy w trybie online - to właśnie ta data jest dniem poniesienia kosztu w rozumieniu art. 22 ust. 6b ustawy o PIT.
Na koniec - słowo o pewnej pułapce językowej
“Data wystawienia = data z pola P_1” - to zdanie jest uproszczeniem prowadzącym do błędów.
Bezpieczna formuła dla praktyka:
W trybie online: data wystawienia = dzień skutecznego przesłania do KSeF (art. 106na ust. 1 ustawy o VAT)
W trybie offline24: data wystawienia = data z pola P_1 (art. 106nda ust. 10 ustawy o VAT)
“Skutecznego” - bo samo wysłanie żądania nie wystarczy. Dopiero skuteczne przesłanie faktury do KSeF w rozumieniu art. 106na ust. 1 (tj. takie, które nie kończy się odrzuceniem i skutkuje zarejestrowaniem faktury w KSeF) zamyka kwestię daty wystawienia. Natomiast moment 'otrzymania' ustawa wiąże z przydzieleniem numeru identyfikującego (art. 106na ust. 3).
Podsumowanie
KSeF ustrukturyzował przepływ informacji w sposób, który - gdy się go zrozumie - jest wewnętrznie spójny. Trzy daty to trzy różne perspektywy na tę samą fakturę:
kiedy miało miejsce zdarzenie gospodarcze (data nr 2 - P_6),
kiedy faktura formalnie weszła do obiegu prawnego (data nr 3 - dzień przesłania do KSeF lub data P_1 dla offline24),
kiedy Ty jako podatnik dokonałeś wpisu w ewidencji (data wpisu do KPiR lub data ujęcia w JPK).
Zarządzanie datami, nowymi wymogami KSeF i ewidencją to codzienność w pracy księgowej, ale nie musi być uciążliwe. Jeśli chcesz zautomatyzować proces fakturowania i mieć pewność, że wszystko jest zgodne z przepisami, warto poznać Księgoboty - narzędzie dla biur rachunkowych. To inteligentne rozwiązanie wspiera księgowych w automatyzacji powtarzalnych zadań i dba o poprawność rozliczeń. Możesz przetestować je przez 14 dni bezpłatnie po rejestracji na ksiegoboty.pl.


