

Czym jest projekt UD116 i gdzie go szukać
UD116 to numer ewidencyjny rządowego projektu ustawy zarejestrowanego w Wykazie Prac Legislacyjnych i Programowych Rady Ministrów, prowadzonym przez Kancelarię Prezesa Rady Ministrów.
Pełna, aktualna karta projektu dostępna jest pod adresem:
https://legislacja.rcl.gov.pl/projekt/12402157
Pełna oficjalna nazwa projektu (wersja 5.0 z dnia 1 lipca 2026 r.):
Projekt ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz niektórych innych ustaw
Organ odpowiedzialny za opracowanie projektu: Ministerstwo Finansów i Gospodarki (MFiG)
Osoba odpowiedzialna: Jarosław Neneman, Podsekretarz Stanu w Ministerstwie Finansów
Planowany termin przyjęcia przez Radę Ministrów: III kwartał 2026 r.
Źródło: BIP KPRM - Wykaz Prac Legislacyjnych i Programowych Rady Ministrów
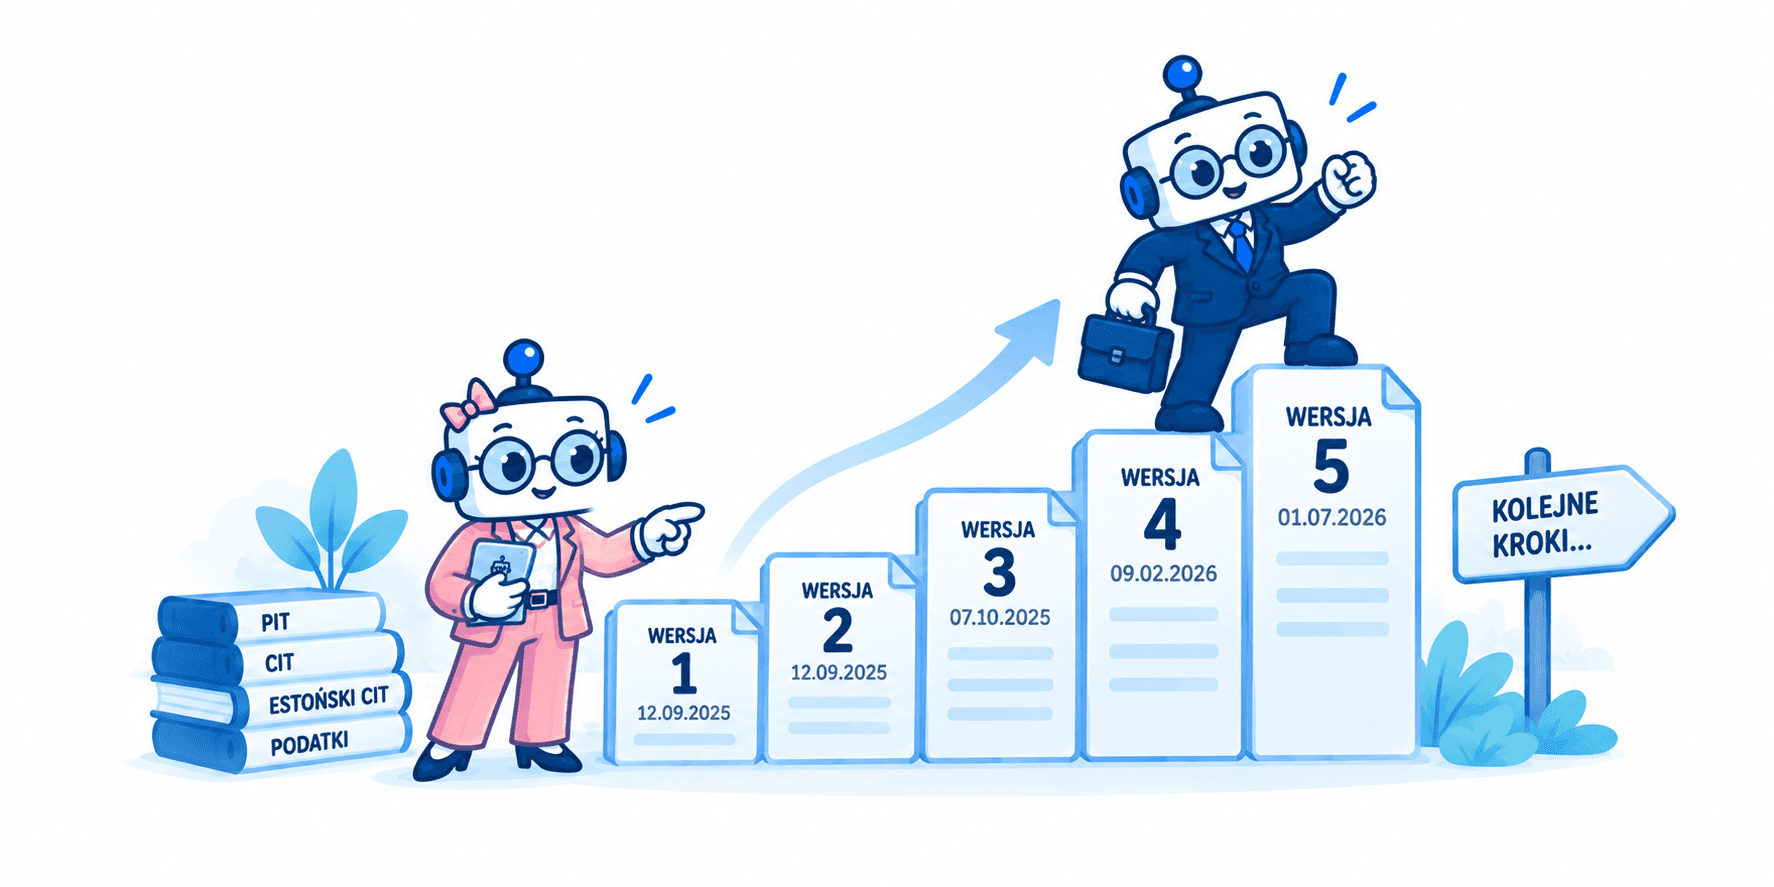
Historia wersji projektu - co mówią oficjalne dokumenty
Według danych z BIP KPRM projekt UD116 przechodził kolejne wersje:
Wersja | Data publikacji |
|---|---|
1 | 12 września 2025 r. |
2 | 12 września 2025 r. |
3 | 7 października 2025 r. |
4 | 9 lutego 2026 r. |
5 | 1 lipca 2026 r. |
Co wynika z tytułu wersji 5.0 (1 lipca 2026)?
Wersja 5.0 nosi tytuł: “o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz niektórych innych ustaw”.
Wcześniejsze wersje projektu nosiły tytuł zawierający również “ustawę o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne”.
Brak ustawy o ryczałcie w tytule wersji 5.0 może sugerować zawężenie zakresu. Dla pewności należy to potwierdzić w tekście projektu i wykazie aktów zmienianych opublikowanych w RCL.
Co projekt oficjalnie zakłada - na podstawie opisu MFiG
Poniżej przytaczamy cele i istotę rozwiązań w brzmieniu zgodnym z oficjalnym opisem projektu zamieszczonym w BIP KPRM przez Ministerstwo Finansów i Gospodarki. Cytujemy wyłącznie te punkty, które - na podstawie tytułu wersji 5.0 - mogą nadal być częścią projektu (zmiany w PIT i CIT):
Zmiany w podatku dochodowym od osób fizycznych (PIT)
Odpłatne zbycie rzeczy ruchomych przez najbliższą rodzinę przedsiębiorcy
Proponuje się opodatkowanie przychodów z odpłatnego zbycia rzeczy ruchomych (np. samochodów poleasingowych) otrzymanych nieodpłatnie przez najbliższą rodzinę przedsiębiorcy, jeżeli rodzina skorzystała ze zwolnienia z podatku od spadków i darowizn i odpłatne zbycie nastąpi przed upływem 3 lat od otrzymania.Datio in solutum - przeniesienie prawa własności
Proponuje się jednoznaczne wskazanie, że przychodem z odpłatnego zbycia nieruchomości lub praw majątkowych, mającego na celu uregulowanie zobowiązania (w tym z tytułu pożyczki/kredytu), jest wysokość zobowiązania uregulowanego w następstwie takiego zbycia.Ulga mieszkaniowa - doprecyzowanie zakresu
Proponuje się doprecyzowanie zasad korzystania z ulgi mieszkaniowej - ma służyć zaspokojeniu własnych potrzeb mieszkaniowych podatnika. Nabycie nieruchomości kwalifikowałoby się do ulgi, jeżeli podatnik nie ma innej nieruchomości lub lokalu mieszkalnego.Danina solidarnościowa - odliczenie strat z lat ubiegłych
Proponuje się jednoznaczne wskazanie, że podatnik może obniżyć podstawę obliczenia daniny solidarnościowej o straty z lat ubiegłych z tego samego źródła przychodów. Jednocześnie projekt rozstrzyga, że podstawy tej nie można pomniejszać o inne odliczenia przysługujące przy opodatkowaniu PIT.Instrumenty finansowe w programach lojalnościowych
Proponuje się rozszerzenie zasady przypisania przychodu do źródła, w ramach którego podatnik otrzymał świadczenia w postaci instrumentów finansowych - dotyczy to m.in. warrantów subskrypcyjnych.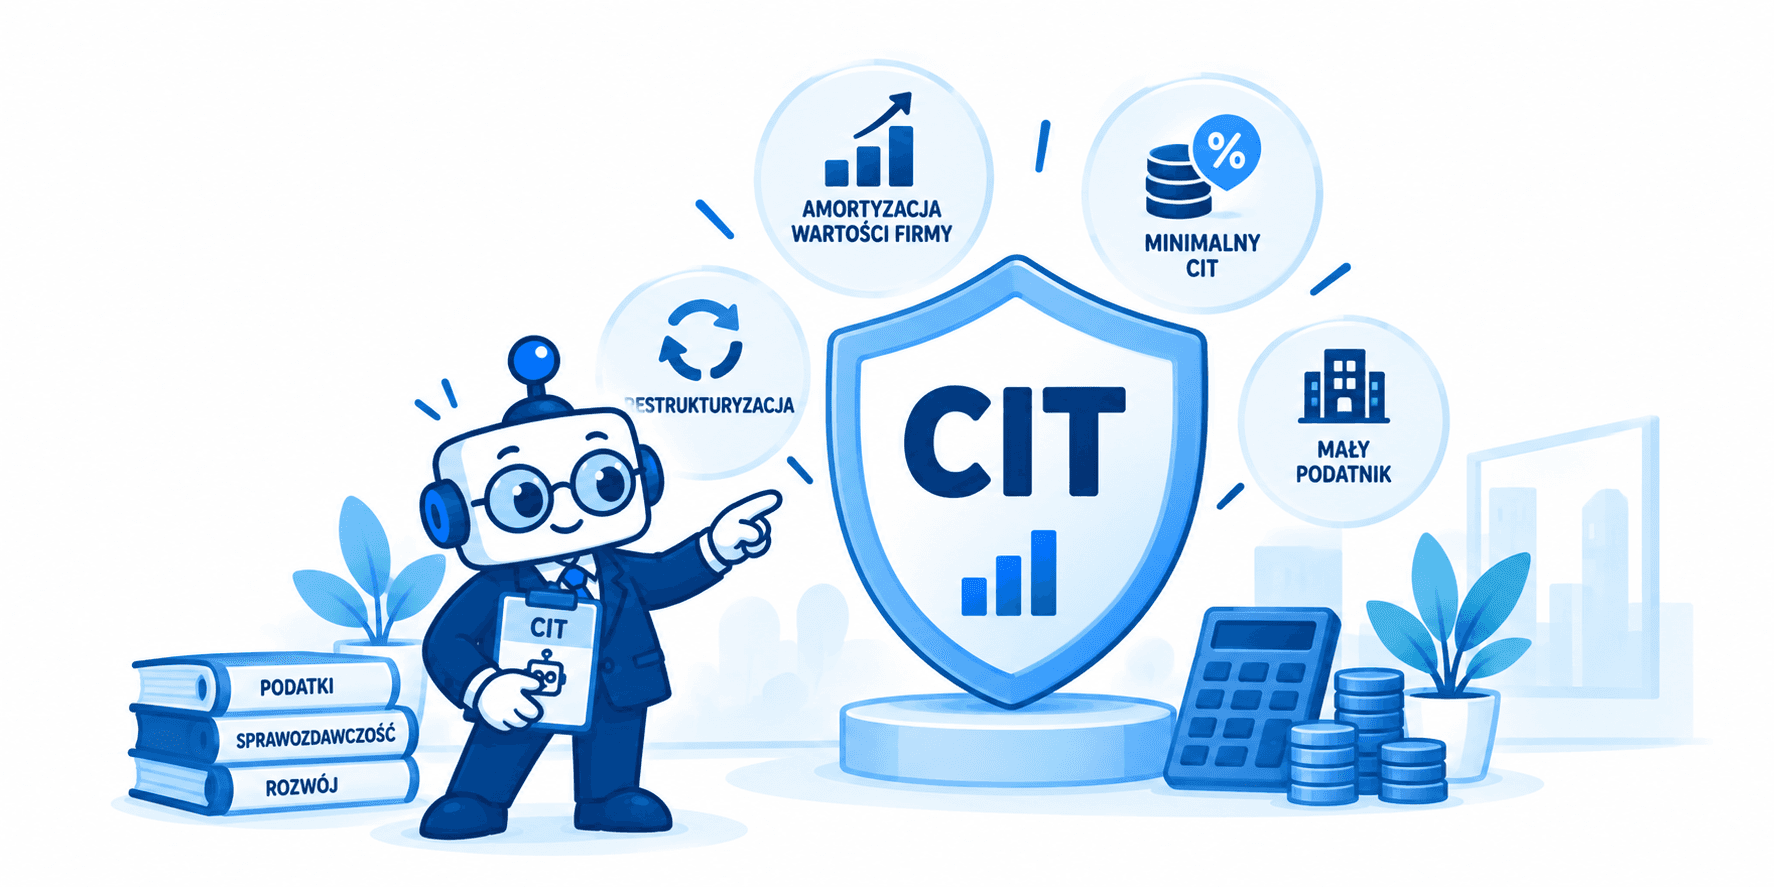
Zmiany w podatku dochodowym od osób prawnych (CIT)
Amortyzacja wartości firmy - uchylenie przepisu
Proponuje się uchylenie art. 16b ust. 2 pkt 2 lit. b ustawy CIT (oraz art. 22b ust. 2 pkt 1 lit. b ustawy PIT), eliminując możliwość amortyzacji wartości firmy powstającej na skutek przyjęcia do odpłatnego korzystania.Podatek od przerzuconych dochodów - zmiany doprecyzowujące
Proponuje się zmiany doprecyzowujące w art. 24aa ustawy CIT w zakresie podatku od przerzuconych dochodów, mające zapobiegać erozji podstawy opodatkowania.Restrukturyzacje - przekształcenie spółki w spółkę osobową
Proponuje się opodatkowanie dochodów wspólników z likwidacji spółki niebędącej osobą prawną, powstałej z przekształcenia spółki, jeżeli likwidacja nastąpi w ciągu 3 lat kalendarzowych od przekształcenia.Amortyzacja środków trwałych - zakaz wstecznej zmiany stawek
Proponuje się wprowadzenie zakazu obniżania lub podwyższania stawki amortyzacyjnej po upływie terminu złożenia zeznania rocznego i zapłaty podatku za dany rok.Minimalny CIT - zmiany
Proponuje się zróżnicowanie uproszczonej podstawy opodatkowania w zależności od wielkości podatnika (kryterium: przychody powyżej lub poniżej 50 mln euro) oraz skrócenie z 3 do 2 lat okresu rentowności branego pod uwagę przy wyłączeniu z minimalnego CIT (rentowność min. 2%).Mały podatnik - definicja przy roku podatkowym krótszym/dłuższym niż 12 miesięcy
Proponuje się doprecyzowanie definicji małego podatnika przez wprowadzenie zasad określających sposób ustalania wartości przychodu ze sprzedaży, gdy poprzedni rok podatkowy był dłuższy lub krótszy niż 12 miesięcy.
Zmiany w ryczałcie od dochodów spółek (estoński CIT)
Domniemanie dotyczące zysku wypłacanego po zakończeniu opodatkowania estońskim CIT
Proponuje się wprowadzenie domniemania, że każda wypłata lub dystrybucja zysku po zakończeniu opodatkowania ryczałtem od dochodów spółek następuje z zysku wypracowanego w okresie opodatkowania tym ryczałtem.Definicja wydatków niezwiązanych z działalnością gospodarczą
Proponuje się wprowadzenie ustawowej definicji: za takie wydatki uznaje się wydatki poniesione w innym celu niż osiągnięcie przychodów lub zachowanie albo zabezpieczenie źródła przychodów, oraz wszelkie opłaty i należności publicznoprawne o charakterze sankcyjnym.Doprecyzowanie definicji ukrytych zysków
Proponuje się poszerzenie katalogu ukrytych zysków m.in. o wszelkiego rodzaju opłaty i należności wynikające z umowy najmu, dzierżawy lub innej umowy o podobnym charakterze.Skuteczna zmiana formy opodatkowania na estoński CIT
Proponuje się uznanie skuteczności zmiany formy opodatkowania na ryczałt od dochodów spółek w przypadku braku podpisania lub podpisania po terminie sprawozdania finansowego, jeśli pozostałe warunki zostały spełnione.
Co wynika z tytułu projektu - ryczałt
Jak wskazano powyżej - tytuł wersji 5.0 (1 lipca 2026) nie obejmuje już ustawy o zryczałtowanym podatku dochodowym. Oznacza to, że propozycje zmian stawek ryczałtu od przychodów ewidencjonowanych (dla osób fizycznych prowadzących działalność gospodarczą lub uzyskujących przychody z najmu prywatnego) zostały usunięte z aktualnej wersji projektu.
W celu zapoznania się z pełnym i aktualnym tekstem projektu ustawy, uzasadnieniem oraz Oceną Skutków Regulacji (OSR) należy sięgnąć bezpośrednio do dokumentów opublikowanych przez Rządowe Centrum Legislacji:
https://legislacja.rcl.gov.pl/projekt/12402157
Etap legislacyjny - stan na sierpień 2026 r.
Projekt UD116 nie został jeszcze skierowany do Sejmu. Planowany termin przyjęcia przez Radę Ministrów to III kwartał 2026 r., co wynika z oficjalnego wpisu w Wykazie Prac Legislacyjnych i Programowych Rady Ministrów.
Zgodnie z zasadą vacatio legis dla przepisów podatkowych (ustawa musi być ogłoszona w Dzienniku Ustaw co do zasady co najmniej miesiąc przed końcem roku poprzedzającego wejście w życie), termin planowanego wejścia w życie 1 stycznia 2027 r. jest możliwy, o ile projekt zostanie uchwalony i ogłoszony w odpowiednim czasie.
Kolejne etapy do przejścia:
Stały Komitet Rady Ministrów
Rada Ministrów
Sejm (pierwsze, drugie i trzecie czytanie)
Senat
Podpis Prezydenta
Ogłoszenie w Dzienniku Ustaw
Wskazówki praktyczne dla biur rachunkowych
Weryfikuj źródła informacji. Jedynym wiążącym źródłem treści projektu są dokumenty opublikowane przez Rządowe Centrum Legislacji. Opisy i komentarze - nawet renomowanych doradców - mogą dotyczyć wcześniejszych wersji projektu. Praktyczne wskazówki znajdziesz także w przewodniku o ewidencji środków trwałych w 2026 roku.
Śledź tytuł ustawy. Zmiany zakresu projektu często widoczne są już w jego tytule - wypadnięcie ustawy o ryczałcie z tytułu wersji 5.0 jest tego przykładem. Szerzej o praktycznych zmianach przeczytasz w aktualizacji na temat ryczałtu 2026.
Projekt może się zmienić. Każdy etap procesu legislacyjnego (SKRM, RM, Sejm, Senat) może przynieść poprawki - zarówno rozszerzające, jak i zawężające zakres zmian.
Nie wdrażaj zmian przed ogłoszeniem ustawy. Projekt to propozycja, nie obowiązujące prawo. Przygotowuj klientów do możliwych scenariuszy, ale decyzje wdrożeniowe podejmuj dopiero po ogłoszeniu ustawy w Dzienniku Ustaw. O niezbędnych działaniach przypominamy we wpisie o transformacji podatkowej od 2026 roku.
Daty graniczne. Jeżeli projekt ma wejść w życie 1 stycznia 2027 r., jego ogłoszenie w Dzienniku Ustaw powinno nastąpić najpóźniej do końca listopada 2026 r. (z uwzględnieniem wymogów vacatio legis). Brak ogłoszenia do tego terminu przesunie datę wejścia w życie.
Wdrażanie nowych przepisów podatkowych, takich jak te wynikające z projektu UD116, to duże wyzwanie dla każdego biura rachunkowego. Aby zautomatyzować procesy adaptacji do zmian prawnych i zminimalizować ryzyko błędów, warto poznać Księgoboty.
To inteligentne narzędzie wspiera księgowych w codziennej pracy, dbając o zgodność z najnowszymi regulacjami. Możesz przetestować je przez 14 dni bezpłatnie po rejestracji na ksiegoboty.pl.


