
Ekwiwalent pieniężny za urlop funkcjonuje w trójwarstwowej hierarchii norm.
Warstwa I - Kodeks pracy (Dz.U. 2025 poz. 277)
Art. 171 § 1 KP - prawo do ekwiwalentu powstaje wyłącznie w razie rozwiązania lub wygaśnięcia stosunku pracy, gdy pracownik nie wykorzystał urlopu w całości lub w części.
Art. 171 § 3 KP - wyjątek: pracodawca nie ma obowiązku wypłacenia ekwiwalentu, jeżeli strony postanowią o wykorzystaniu urlopu w czasie pozostawania pracownika w stosunku pracy na podstawie kolejnej umowy o pracę zawartej z tym samym pracodawcą bezpośrednio po rozwiązaniu lub wygaśnięciu poprzedniej umowy o pracę z tym pracodawcą.
Art. 171 § 4 KP - pracodawca dokonuje wypłaty ekwiwalentu w terminie wypłaty wynagrodzenia ustalonym zgodnie z art. 85 KP.
Art. 171 § 5 KP - jeżeli termin wypłaty wynagrodzenia ustalony zgodnie z art. 85 KP przypada przed dniem rozwiązania lub wygaśnięcia stosunku pracy, wypłaty ekwiwalentu dokonuje się w terminie 10 dni od dnia rozwiązania lub wygaśnięcia stosunku pracy. Jeżeli ustalony w ten sposób termin jest dniem wolnym od pracy, ekwiwalent wypłaca się w dniu poprzedzającym ten dzień.
Art. 173 KP - delegacja ustawowa do wydania rozporządzenia.
Warstwa II - rozporządzenie wykonawcze
Rozporządzenie Ministra Pracy i Polityki Socjalnej z 8 stycznia 1997 r. w sprawie szczegółowych zasad udzielania urlopu wypoczynkowego, ustalania i wypłacania wynagrodzenia za czas urlopu oraz ekwiwalentu pieniężnego za urlop (Dz. U. Nr 2, poz. 14 z późn. zm.) - paragraf 15-19 zawierają algorytm obliczeniowy.
Warstwa III - prawo podatkowe i ubezpieczeniowe
Art. 12 ust. 1 ustawy o PIT (Dz.U. 2026 poz. 592) - ekwiwalent za niewykorzystany urlop jest wprost wymieniony jako przychód ze stosunku pracy i co do zasady podlega opodatkowaniu oraz oskładkowaniu jak wynagrodzenie (brak szczególnego zwolnienia w katalogu art. 21 ustawy o PIT).
💡 Jeśli interesuje Cię temat zwolnień składkowych dla przedsiębiorców, sprawdź nasz artykuł o wakacjach składkowych ZUS 2026.
Algorytm obliczeniowy krok po kroku (§ 15-19 rozp. MPiPS)
Ustalenie podstawy ekwiwalentu (§ 15-17)
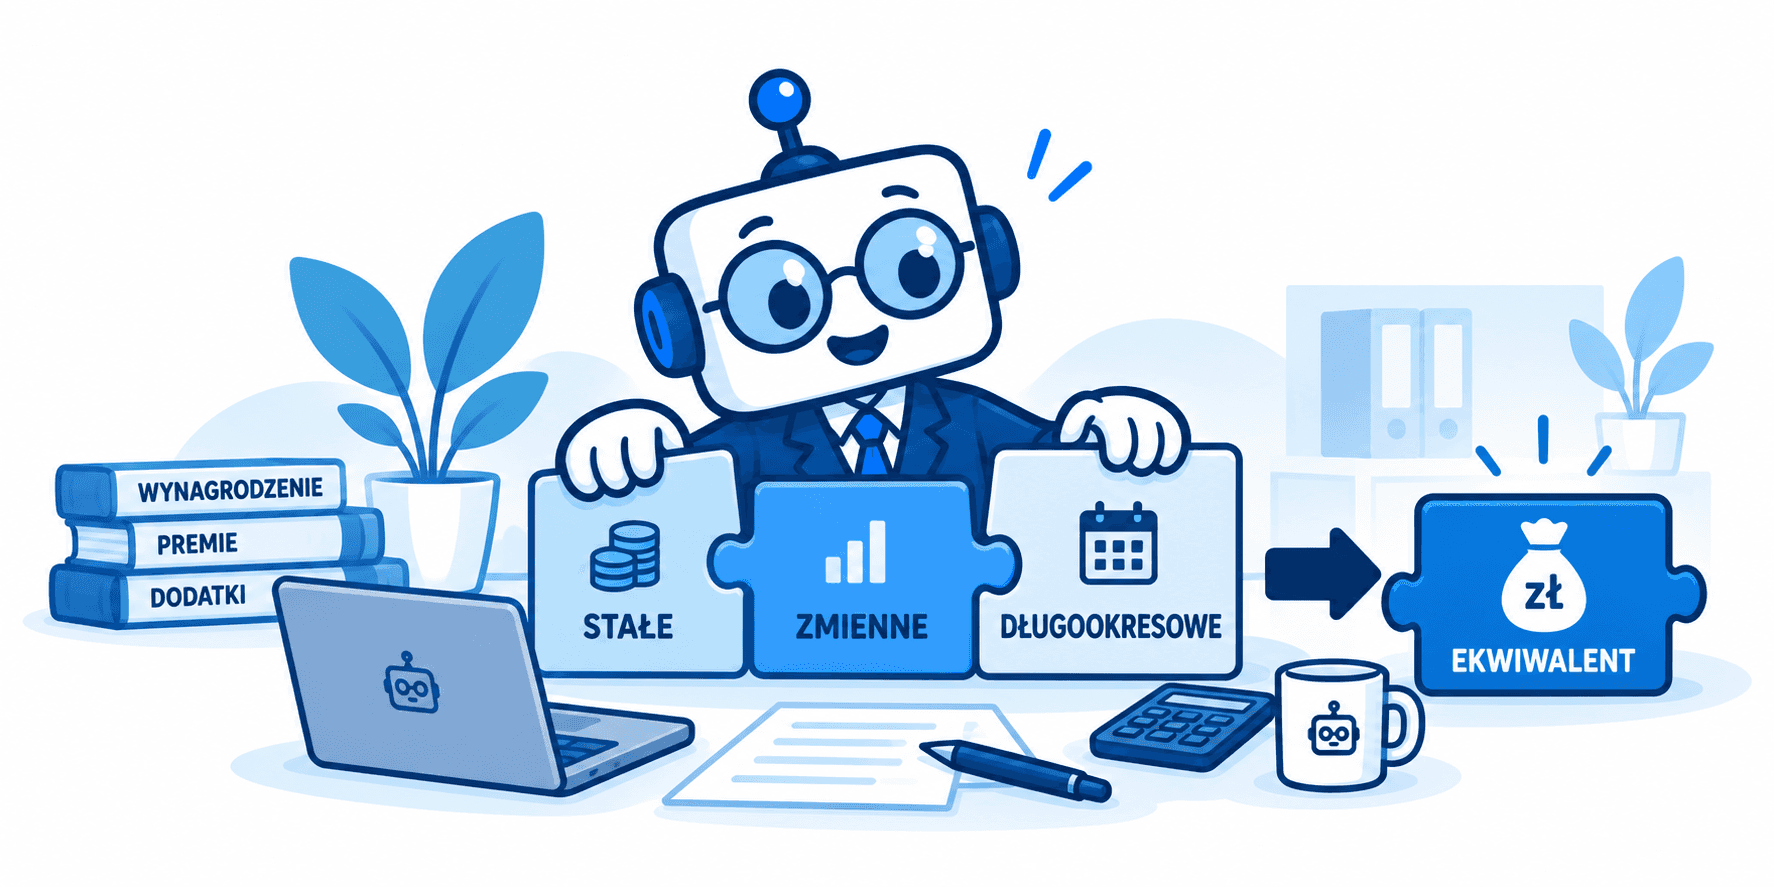
Podstawę oblicza się analogicznie do podstawy wynagrodzenia urlopowego, z modyfikacją dla składników zmiennych. Punkt odniesienia to miesiąc nabycia prawa do ekwiwalentu (miesiąc rozwiązania stosunku pracy), a nie miesiąc wypłaty.
Składniki stałe - bierze się je w wysokości należnej w miesiącu nabycia prawa:
- wynagrodzenie zasadnicze,
- stałe dodatki (funkcyjny, stażowy, za warunki pracy itp.) - w wysokości z tego miesiąca.
Składniki zmienne za okresy nie dłuższe niż miesiąc (premie, prowizje, nadgodziny):
Do podstawy = suma składników z 3 miesięcy poprzedzających podzielona przez 3.
Składniki zmienne za okresy dłuższe niż miesiąc (premie kwartalne, półroczne, roczne):
Najpierw uzupełniamy do pełnego okresu, za który składnik przysługiwał:
Składnik uzupełniony = (kwota wypłacona / przepracowane dni) x dni, które pracownik przepracowałby w normalnym czasie.
Następnie tak uzupełniony składnik włączamy do podstawy w proporcji 1/12 za każdy miesiąc okresu.
⚠️ Uwaga praktyczna: Rozróżnienie “składnik za okres do miesiąca” vs. “za okres dłuższy niż miesiąc” opiera się na charakterze składnika, nie na częstotliwości wypłaty. Premia miesięczna wypłacana z opóźnieniem to nadal składnik “za okres do miesiąca”.
Ustalenie stawki za 1 dzień urlopu (§ 18)
Ekwiwalent za 1 dzień = podstawa ekwiwalentu podzielona przez współczynnik ekwiwalentowy.
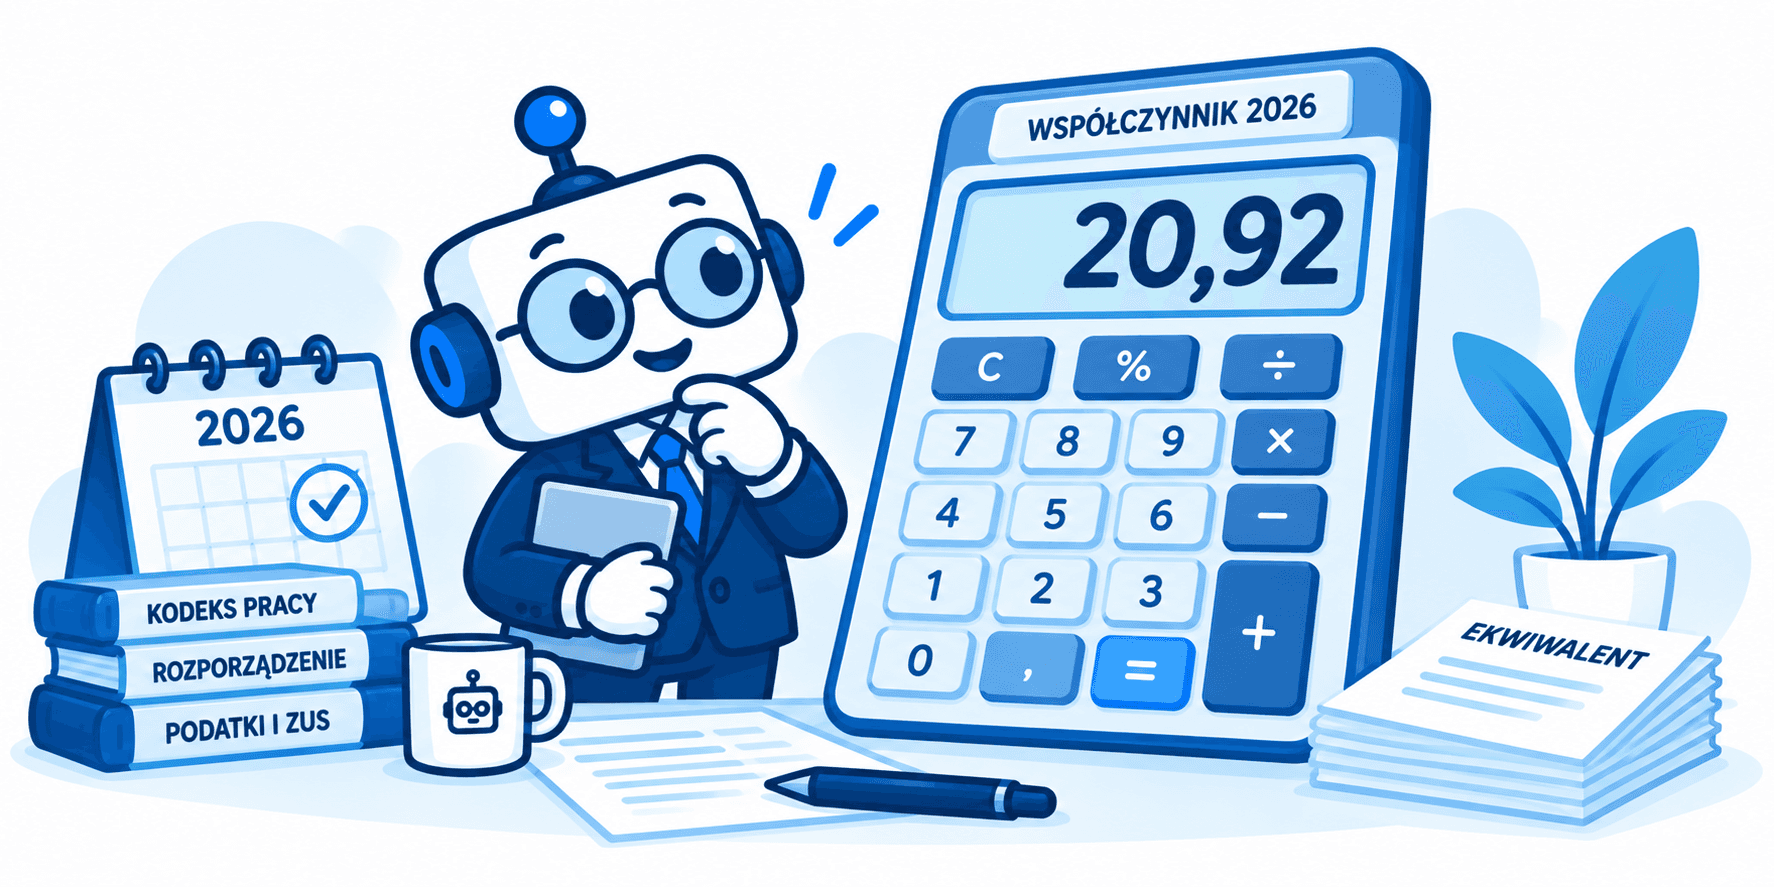
Współczynnik ekwiwalentowy na 2026 r. = 20,92 (dla pełnego etatu).
Współczynnik oblicza się wzorem:
W = (365 - niedziele - soboty - święta w dni robocze) / 12
Wynik zaokrągla się do dwóch miejsc po przecinku.
Przy niepełnym etacie współczynnik obniża się proporcjonalnie i zaokrągla do dwóch miejsc:
Wymiar etatu | Współczynnik 2026 |
|---|---|
1/1 | 20,92 |
3/4 | 15,69 |
1/2 | 10,46 |
1/3 | 6,97 |
1/4 | 5,23 |
Ustalenie stawki za 1 godzinę urlopu (§ 19)
Stawka godzinowa = ekwiwalent za 1 dzień podzielony przez dobową normę czasu pracy pracownika.
Dobowa norma:
- 8 godz. - pracownik bez orzeczenia o niepełnosprawności (lub z lekkim stopniem),
- 7 godz. - pracownik z umiarkowanym lub znacznym stopniem niepełnosprawności (art. 15 ust. 2 ustawy z 27.08.1997 r. o rehabilitacji zawodowej i społecznej oraz zatrudnianiu osób niepełnosprawnych).
Norma 7-godzinna dotyczy czasu pracy, nie wymiaru etatu.
Obliczenie ekwiwalentu brutto (§ 19)
Ekwiwalent brutto = stawka godzinowa x liczba godzin niewykorzystanego urlopu.
Przeliczenie dni na godziny: liczba dni urlopu x dobową normę czasu pracy (normatywną - co do zasady 8 lub 7, nie etatową).
⚠️ Zaokrąglenia: każdy krok zaokrągla się do groszy (dwa miejsca po przecinku). Zaokrąglenia pośrednie mogą dać wynik różniący się o 1-2 gr od obliczenia “jednym krokiem” - jest to prawidłowe.
Przykład kompleksowy - pracownik z premią zmienną
Dane wejściowe
Parametr | Wartość |
|---|---|
Wynagrodzenie zasadnicze (IX 2026) | 8 500,00 zł |
Stały dodatek funkcyjny | 600,00 zł |
Premie miesięczne (VI, VII, VIII 2026) | 1 200 / 900 / 1 050 zł |
Premia półroczna (za okres III-VIII 2026) | 3 600 zł za 130 przepracowanych dni (z 132 możliwych) |
Niewykorzystany urlop | 12 dni |
Wymiar etatu | pełny |
Dobowa norma | 8 godz. |
Ustalenie podstawy ekwiwalentu
Składniki stałe: 8 500,00 + 600,00 = 9 100,00 zł
Premie miesięczne (za 3 miesiące):
(1 200,00 + 900,00 + 1 050,00) / 3 = 3 150,00 / 3 = 1 050,00 zł
Premia półroczna - uzupełnienie do pełnego okresu (130 dni przepracowanych z 132 możliwych): (3 600,00 / 130) x 132 = 3 655,38 zł (uzupełniona)
Do podstawy wchodzi 1/6 (premia za 6 miesięcy, więc 6 x 1/12): 3 655,38 / 6 = 609,23 zł
Łączna podstawa: 9 100,00 + 1 050,00 + 609,23 = 10 759,23 zł
Stawka dzienna: 10 759,23 / 20,92 = 514,30 zł/dzień
Stawka godzinowa: 514,30 / 8 = 64,29 zł/godz.
Ekwiwalent brutto: 64,29 x 96 godz. (12 dni x 8) = 6 171,84 zł brutto
Składniki listy płac (szacunek dla samego ekwiwalentu)
Podstawa składek społecznych = 6 171,84 zł
Składka | Stopa | Kwota |
Emerytalna (pracownik) | 9,76% | 602,37 zł |
Rentowa (pracownik) | 1,50% | 92,58 zł |
Chorobowa (pracownik) | 2,45% | 151,21 zł |
Suma społecznych | 13,71% | 846,16 zł |
Podstawa składki zdrowotnej = 6 171,84 - 846,16 = 5 325,68 zł Składka zdrowotna (9%) = 479,31 zł
Podstawa PIT = 6 171,84 - 846,16 - 250,00 (KUP, art. 22 ust. 2 pkt 1 uPIT) = 5 075,68 - zaokr. do 5 076 zł Zaliczka PIT (12%) = 609 zł
Ekwiwalent netto (szacunek dla samego ekwiwalentu, bez kwoty zmniejszającej):
6 171,84 - 846,16 - 479,31 - 609,00 = 4 237,37 zł
Na liście płac ekwiwalent sumuje się z pozostałymi składnikami miesiąca - zaliczkę PIT i składki oblicza się łącznie. Kwotę zmniejszającą zaliczkę stosuje się do łącznej podstawy (jeśli pracownik złożył PIT-2).
Pułapki i typowe błędy
Błędna kwalifikacja składników zmiennych
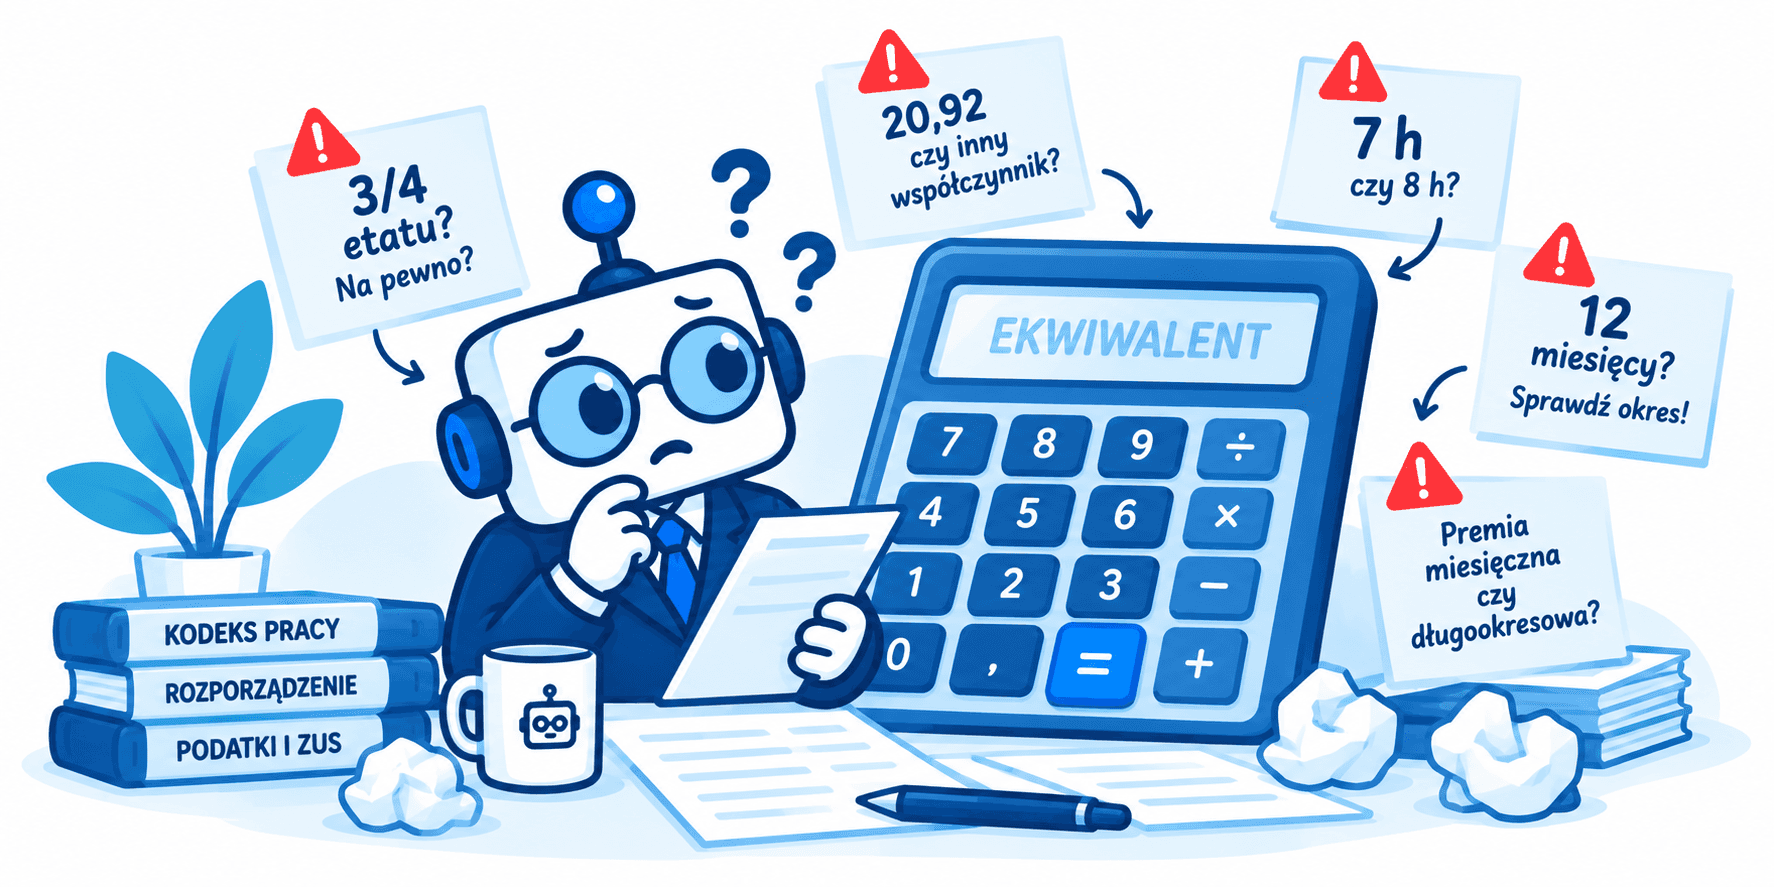
Najczęstszy błąd: premia kwartalna wypłacana co miesiąc (po 1/3) traktowana jako “składnik miesięczny”. Kryterium jest charakter składnika i okres, za który przysługuje, nie sposób wypłaty. Jeśli regulamin stanowi, że premia jest kwartalna - podlega uzupełnieniu do pełnego okresu i podzieleniu przez 12 (lub odpowiednią liczbę miesięcy okresu).
Nieprawidłowy mianownik przy uzupełnieniu składnika długookresowego
Uzupełnienie dotyczy okresu, za który składnik był naliczany - nie 12 miesięcy.
Premia za Q2 (3 miesiące) - po uzupełnieniu do pełnego kwartału włączamy ją do podstawy w wysokości 3/12 = 1/4 uzupełnionej kwoty (równoważnie: dzielimy przez 4, nie przez 12). Błąd polega na mechanicznym dzieleniu przez 12 bez uwzględnienia liczby miesięcy okresu składnika.
Inna dobowa norma niż dobowy wymiar czasu pracy
Pracownik zatrudniony na 3/4 etatu, norma dobowa: 8 godz. (nie 6 godz.). Wymiar etatu wpływa tylko na współczynnik, norma dobowa pozostaje niezmieniona (chyba że indywidualny rozkład czasu pracy przewiduje inaczej). Błąd w tym miejscu zawyża lub zaniża stawkę godzinową.
Termin wypłaty - kiedy powstaje ryzyko podatkowe
Jeśli pracodawca wypłaci ekwiwalent po upływie terminów z art. 171 § 4 lub § 5 KP, naraża się na odpowiedzialność za wykroczenie z art. 282 § 1 pkt 1 KP. Jeśli wypłata następuje w kolejnym miesiącu po rozwiązaniu umowy, może zmienić się miesiąc poboru zaliczki PIT i moment ujęcia kosztu u pracodawcy.
Składka zdrowotna a PIT
Od 1 stycznia 2022 r. składka zdrowotna nie podlega odliczeniu od podatku. Warto zweryfikować, czy w systemie kadrowym nie ma “starej” logiki, szczególnie po migracji lub aktualizacji oprogramowania. Temat rocznego rozliczenia składki zdrowotnej - w tym zasad wyliczeń, nadpłat i niedopłat - omawiamy szczegółowo w artykule o rocznym rozliczeniu składki zdrowotnej.
Urlop dodatkowy
Pracownicy z orzeczoną niepełnosprawnością mają prawo do dodatkowego urlopu wypoczynkowego (10 dni rocznie). Ekwiwalent za niewykorzystany urlop dodatkowy oblicza się identycznym algorytmem, z uwzględnieniem 7-godzinnej normy dobowej.
Urlop zaległy a rok nabycia prawa
Ekwiwalent dotyczy urlopu niewykorzystanego - może to być urlop z roku bieżącego i z lat poprzednich. Współczynnik stosuje się z roku, w którym pracownik nabył prawo do ekwiwalentu (tj. rok rozwiązania stosunku pracy), nie z roku, za który urlop przysługiwał.
💡 Rozliczenia kadrowo-płacowe bywają skomplikowane - szczególnie przy niestandardowych przypadkach. Jeśli szukasz wsparcia w trudniejszych sytuacjach, zajrzyj do artykułu o wsparciu w nietypowych rozliczeniach kadr i płac.
Kilka słów o liście płac - integracja z wynagrodzeniem
Ekwiwalent niemal zawsze pojawia się na tej samej liście płac co ostatnie wynagrodzenie za pracę. Kluczowe zasady przy łącznym rozliczeniu:
Kwota zmniejszająca zaliczkę PIT - co do zasady stosowana raz do łącznej podstawy z całego miesiąca. Jeśli pracownik złożył PIT-2, kwota zmniejszająca (300 zł/miesiąc dla etatu) zmniejsza zaliczkę od łączonej podstawy (wynagrodzenie + ekwiwalent). Szacunki “netto” prezentowane przez kalkulatory zakładają zazwyczaj brak kwoty zmniejszającej dla samego ekwiwalentu - dlatego te wyniki traktuj jako orientacyjne.
Roczne limity składek - gdy wynagrodzenia przekraczają 30-krotność prognozowanego przeciętnego wynagrodzenia, składki emerytalna i rentowa pracownika nie są pobierane powyżej limitu. Wypłata ekwiwalentu w tym samym miesiącu co duże wynagrodzenie może sprawić, że ekwiwalent jest “ponad limitem”.
Zaokrąglenia na liście płac - zaliczkę PIT zaokrągla się do pełnych złotych, składki do groszy. Kolejność: najpierw podstawa składek społecznych - składki społeczne - podstawa zdrowotnej - składka zdrowotna - podstawa PIT (przychód - składki - KUP) - zaliczka PIT.
Sprawdź w praktyce
Chcesz szybko zweryfikować przepisy, sprawdzić aktualne stawki lub zadać pytanie o konkretny przypadek kadrowy? Przetestuj Księgoboty na ksiegoboty.pl to AI dla nowoczesnych biur rachunkowych - z wbudowanymi kalkulatorami, w tym kalkulatorem ekwiwalentu za urlop. Sprawdź aktualną stawkę, oblicz ekwiwalent krok po kroku i zadaj pytanie o konkretny przypadek - bezpośrednio w aplikacji.


