
Wielu przedsiębiorców importujących towary spoza UE intuicyjnie łączy moment rozliczenia VAT z datą, gdy towar fizycznie opuszcza terminal - czyli z tzw. zwolnieniem towaru przez urząd celny. To naturalne skojarzenie, bo to właśnie w tym momencie kurier odjeżdża z paletą, a magazyn wpisuje dostawę do systemu. Problem w tym, że przepisy wiążą moment obowiązku podatkowego z inną czynnością prawną niż fizyczne wydanie towaru.
Dług celny - pojęcie, które rządzi VAT-em importowym
Obowiązek podatkowy VAT w imporcie towarów nie powstaje w chwili fizycznego odebrania towaru ani w chwili wystawienia faktury przez dostawcę zagranicznego.
Zgodnie z art. 19a ust. 9 ustawy o VAT, obowiązek podatkowy powstaje z chwilą powstania długu celnego.
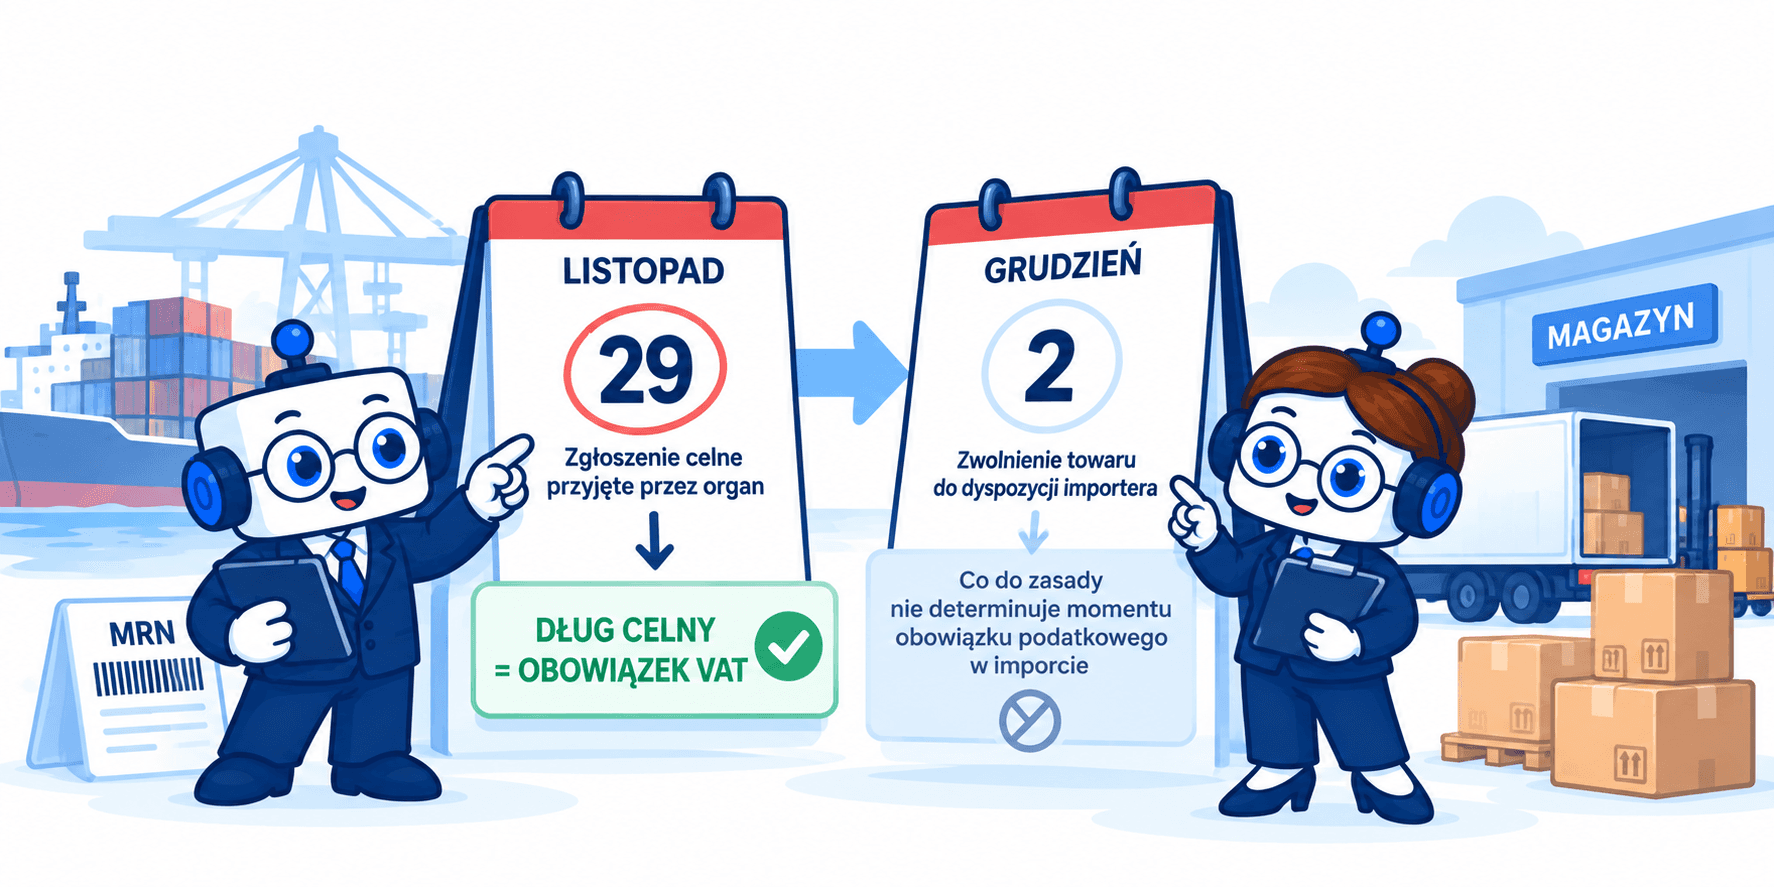
Kiedy ten dług powstaje? Przy dopuszczeniu towaru do obrotu - z chwilą przyjęcia zgłoszenia celnego przez organ celny (tzw. acceptance). To odrębna czynność prawna, poprzedzająca późniejsze formalne “zwolnienie” towaru do dyspozycji importera. Bywa to mylone z potocznym “zatwierdzeniem odprawy” - to odrębna, późniejsza czynność, która co do zasady nie wyznacza momentu obowiązku podatkowego.
Przykład z życia: grudniowa dostawa, która jest listopadowym VAT-em
Firma “TechParts” importuje podzespoły elektroniczne z Tajwanu. Kontrahent wysyła towar na tyle wcześnie, że agencja celna składa zgłoszenie celne 29 listopada o godz. 15:30. Organ celny przyjmuje zgłoszenie i rejestruje je w tej dacie. Ze względu na kompletowanie dokumentów i konieczność ustanowienia zabezpieczenia celnego, zwolnienie towaru następuje jednak 2 grudnia.
Dla TechParts sytuacja wydaje się prosta: “towar jest od 2 grudnia, rozliczę VAT w deklaracji za grudzień.” Tymczasem przepisy mówią inaczej:
Zdarzenie | Data | Skutek |
|---|---|---|
Przyjęcie zgłoszenia celnego przez organ | 29 listopada | Dług celny powstaje - obowiązek podatkowy VAT w listopadzie |
Zwolnienie towaru | 2 grudnia | Co do zasady nie determinuje momentu obowiązku podatkowego w imporcie |
Towar trafia do magazynu | 2 grudnia | Brak wpływu na moment obowiązku podatkowego |
Obowiązek podatkowy z tej transakcji powstał w listopadzie - i co do zasady to ten okres (miesiąc/kwartał), w którym powstał obowiązek podatkowy, wyznacza właściwe ujęcie w rozliczeniu VAT/JPK_V7. Warto przy tym pamiętać, że sam sposób rozliczenia VAT z tytułu importu (zapłata w ramach odprawy celnej lub rozliczenie w deklaracji podatkowej) zależy od tego, czy podatnik spełnia warunki określone w art. 33a ustawy o VAT. Błąd w przypisaniu do właściwego okresu to nieprawidłowe ujęcie w JPK_V7 i ryzyko korekty. Jak prawidłowo sporządzić korektę JPK – zobacz praktyczne kwestie na naszym blogu.
Zabezpieczenie celne a “przełom miesiąca” - praktyczna pułapka
Sytuacja TechParts to nie wyjątek - to scenariusz, który powtarza się regularnie przy dostawach z Azji i USA, gdy transporty morskie docierają pod koniec miesiąca. Agencje celne składają zgłoszenia niezwłocznie po cumowaniu statku lub przylocie, ale zwolnienie towaru bywa opóźnione o kilka dni - właśnie ze względu na konieczność uiszczenia lub zabezpieczenia należności celnych i podatkowych.
Mechanizm ten opisuje przewodnik “Rozliczanie VAT w imporcie towarów” dostępny na portalu biznes.gov.pl, który wskazuje, że jeżeli przyjęcie zgłoszenia powoduje powstanie długu celnego, zwolnienie może nastąpić dopiero po uiszczeniu albo zabezpieczeniu należności.
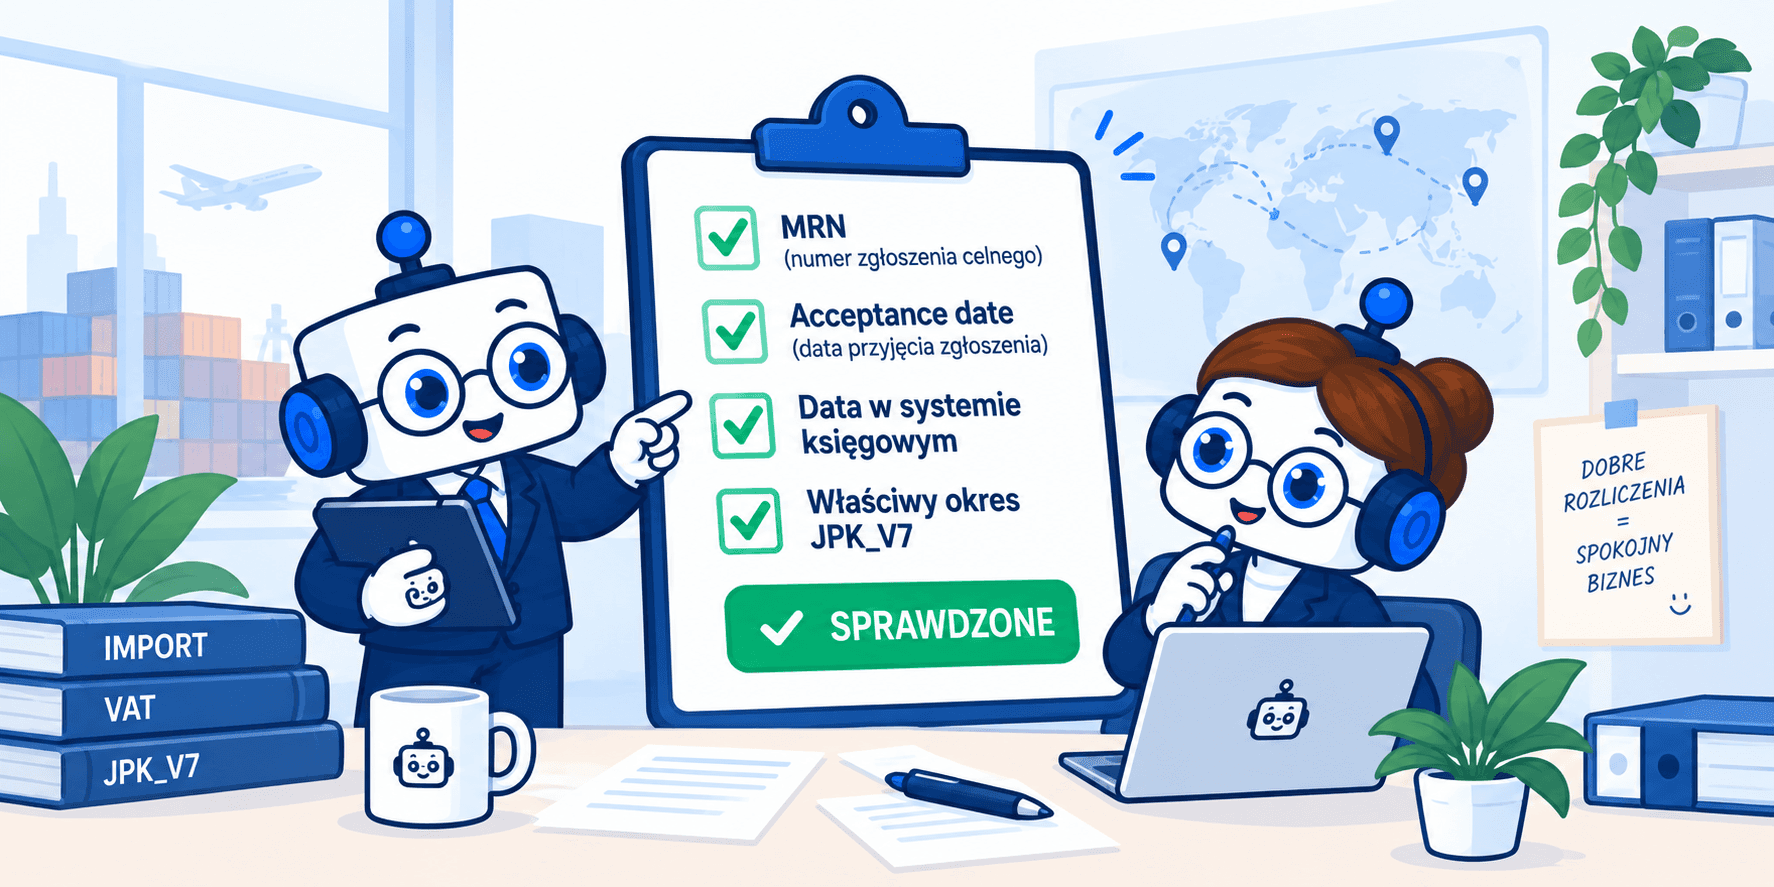
Wniosek praktyczny: Jeśli importujesz regularnie, sprawdź z agencją celną datę przyjęcia zgłoszenia celnego (Acceptance date) - widoczną w dokumentacji elektronicznej i komunikatach systemu celnego, obok numeru MRN. To ta data - w standardowym imporcie w procedurze dopuszczenia do obrotu - decyduje o miesiącu powstania obowiązku podatkowego VAT (z zastrzeżeniem wyjątków, np. procedur specjalnych opisanych poniżej). Data awiza o gotowości towaru do odbioru ani data zwolnienia nie mają tu znaczenia. Więcej o powiązaniach VAT i informacji o oznaczeniach znajdziesz również w naszym eksperckim materiale Nowe oznaczenia w JPK_V7.
Kiedy zasada działa inaczej: procedura uszlachetniania czynnego
Dla firm, które importują surowce lub półprodukty w celu ich przetworzenia i wywozu (np. producenci części samochodowych sprowadzający stal z Korei), przepisy przewidują odmienną logikę.
Przy uszlachetnianiu czynnym co do zasady nie rozlicza się VAT importowego na etapie wprowadzenia towaru na obszar Polski - obowiązek podatkowy jest powiązany z zamknięciem procedury, zgodnie z art. 19a ust. 10a ustawy o VAT w powiązaniu z art. 324 rozporządzenia wykonawczego Komisji (UE) 2015/2447.
Przykład: Firma “SteelForm” sprowadza blachy ze Szwajcarii w procedurze uszlachetniania czynnego w lutym. Przerabia je na obudowy i eksportuje do Niemiec. Procedura zostaje formalnie zamknięta w maju. Jeżeli procedura została prawidłowo zamknięta przez wywóz przetworzonych produktów (bez dopuszczenia do obrotu w UE), należności przywozowe, które stałyby się wymagalne przy dopuszczeniu do obrotu, mogą nie stać się wymagalne. Jeżeli jednak procedura zostaje zamknięta przez dopuszczenie produktów do obrotu lub dojdzie do naruszenia jej warunków, moment oceny obowiązku podatkowego - na gruncie art. 19a ust. 10a - przypadnie na maj, nie na luty.
Szerzej o różnych modelach rozliczeń łańcuchowych i dostaw międzynarodowych przeczytasz na: VAT a transakcje łańcuchowe i międzynarodowe.
Warto też mieć na uwadze, że w szczególnych przypadkach, gdy przy procedurach specjalnych pobierane są opłaty wyrównawcze lub opłaty o podobnym charakterze, obowiązek podatkowy może powstać z chwilą wymagalności tych opłat (art. 19a ust. 11 ustawy o VAT). Jeśli Twój przypadek dotyczy transakcji unijnych, poznaj tematykę wewnątrzwspólnotowego nabycia towarów.
To fundamentalna różnica względem standardowego dopuszczenia do obrotu i warto ją uwzględnić już na etapie planowania łańcucha dostaw.
Co sprawdzić w swojej firmie?
Czy Twoja agencja celna przekazuje Ci numer MRN oraz datę przyjęcia zgłoszenia celnego (Acceptance date) - a nie tylko datę zwolnienia towaru?
Czy w systemie księgowym data importu wpisywana jest na podstawie daty przyjęcia zgłoszenia celnego, czy na podstawie fizycznego przyjęcia towaru do magazynu?
Czy przy dostawach “przełomowych” (zgłoszenie pod koniec miesiąca) masz procedurę weryfikacji, do której deklaracji VAT przypisać transakcję?
To trzy pytania, które potrafią uchronić przed koniecznością składania korekt deklaracji i wyjaśnień do urzędu skarbowego.
Codzienne procedury celne i rozliczenia VAT można uprościć – Księgoboty pomagają księgowym automatyzować zadania związane z importem, archiwizacją i deklaracjami VAT/JPK. Jeżeli chcesz sprawdzić, jak rozwiązanie sprawdzi się w Twoim biurze, możesz wypróbować KsięgoBoty przez 14 dni bezpłatnie po rejestracji na ksiegoboty.pl.


