

Wyobraź sobie taką sytuację: zamawiasz usługę remontową. Ekipa pracuje przez trzy tygodnie, efekt widać gołym okiem, dostajesz fakturę z VAT, płacisz przelewem. Kilka miesięcy później, przy rutynowej weryfikacji dokumentów przed kontrolą, okazuje się, że wystawca faktury nie figurował w rejestrze VAT czynnych podatników w dniu wystawienia. I pojawia się pytanie, które spędza sen z powiek niejednemu księgowemu: czy muszę zwrócić odliczony VAT?
Odpowiedź – jak to często bywa w prawie podatkowym – brzmi: to zależy. Ale nie od tego, od czego myślisz.
Zacznijmy od przepisu, który NIE ma tu zastosowania
Art. 88 ust. 3a pkt 1 lit. a ustawy o VAT mówi, że faktura nie stanowi podstawy do odliczenia, gdy wystawiła ją “podmiot nieistniejący”. I tu zaczyna się pierwszy, nagminnie popełniany błąd w rozumowaniu: część księgowych i – niestety – część urzędników automatycznie zrównuje “niezarejestrowany w VAT” z “nieistniejący”. To błąd.
Firma remontowa pana Kowalskiego, która od siedmiu lat prowadzi działalność, zatrudnia czterech pracowników, jeździ firmowym busem z logo i ma podpisane umowy z klientami – istnieje. Fakt, że zapodziała formularz VAT-R albo przekroczyła próg zwolnienia i nie zdążyła się zarejestrować, nie czyni jej “podmiotem nieistniejącym” w rozumieniu prawa. To formalne uchybienie po stronie sprzedawcy – nie jego brak bytu prawnego.
Przepis o “podmiocie nieistniejącym” celuje w faktury wystawiane przez fikcyjne “słupy” bez żadnej realnej działalności, przez byty stworzone wyłącznie na potrzeby karuzel VAT-owskich, przez podmioty, których nie sposób faktycznie zidentyfikować. Nie w normalnego przedsiębiorcę, który zarejestrował się z opóźnieniem.
Który przepis faktycznie dotyczy nabywcy?
Art. 88 ust. 4 ustawy o VAT wyłącza prawo do odliczenia dla nabywcy, który sam nie jest zarejestrowanym podatnikiem VAT czynnym. Przepis ten mówi o statusie nabywcy – nie sprzedawcy. Jeśli więc Twoja spółka jest czynnym podatnikiem VAT, kupuje towary lub usługi na potrzeby działalności opodatkowanej, formalny brak rejestracji VAT po stronie sprzedawcy nie jest przeszkodą z perspektywy tego konkretnego artykułu.
Ale tu pojawia się ważne zastrzeżenie, które za chwilę omówię szerzej.
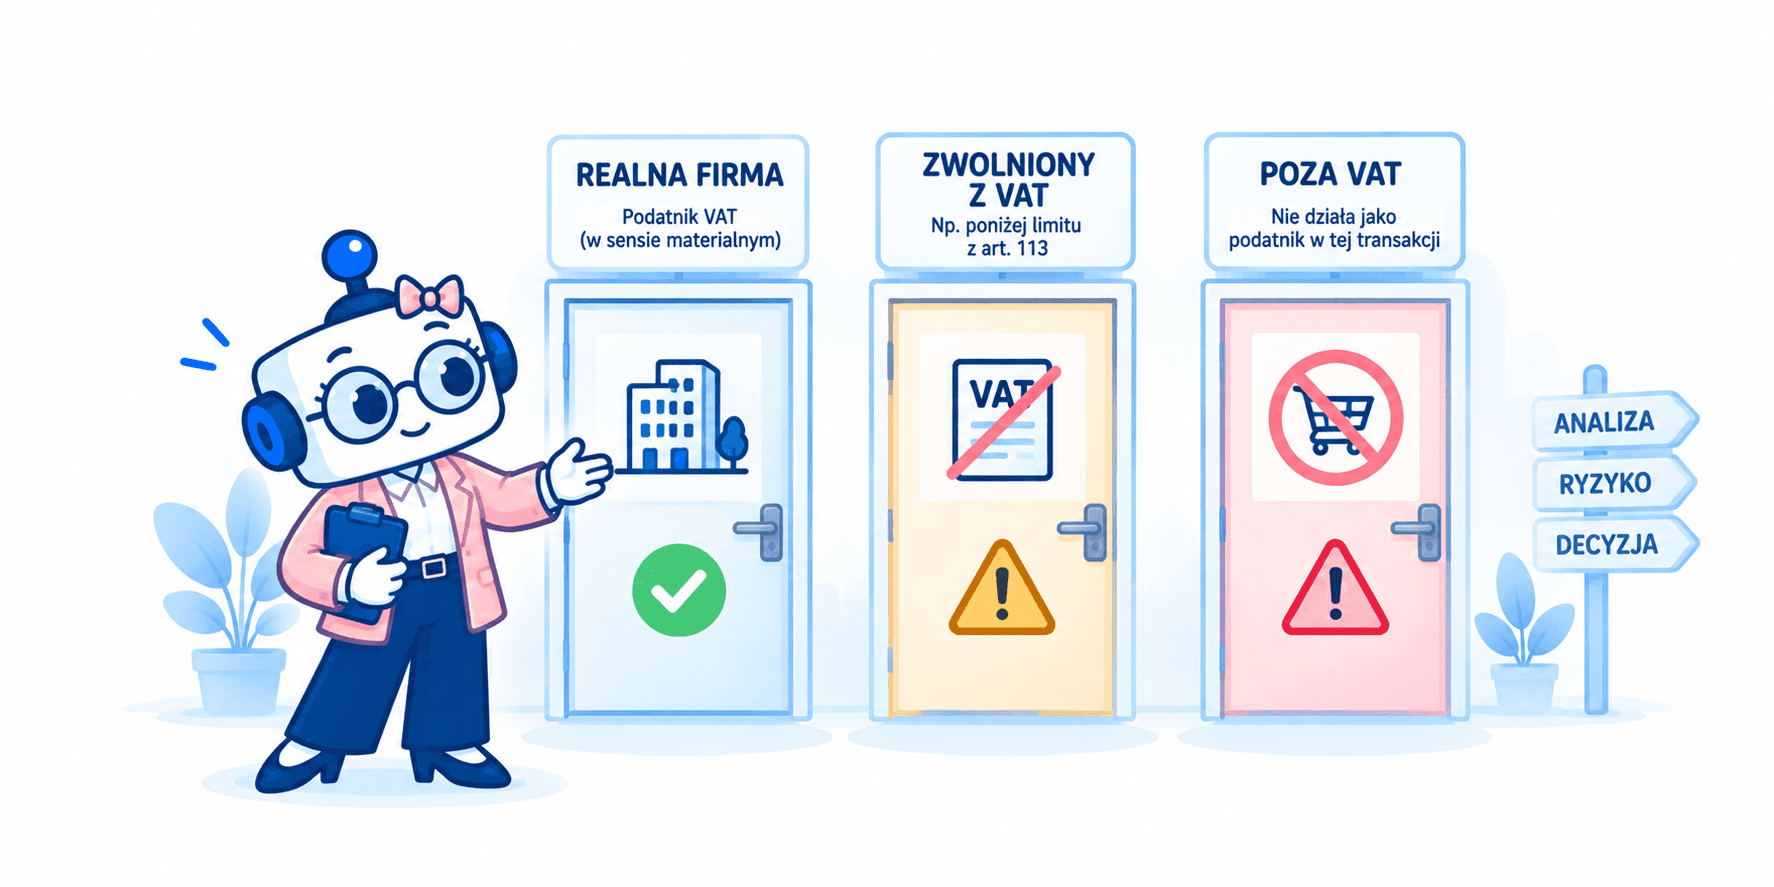
Trzy różne sytuacje po stronie sprzedawcy – i trzy różne ryzyka
Zanim przejdziemy dalej, kluczowe jest rozróżnienie, z jaką sytuacją po stronie sprzedawcy mamy do czynienia. To nie jest akademicka subtelność – to sedno sporu z organem podatkowym.
Sytuacja pierwsza: sprzedawca jest podatnikiem w sensie materialnym (art. 15 ustawy o VAT), ale nie dopełnił formalności rejestracyjnych. Prowadzi realną działalność gospodarczą, wykonuje czynności opodatkowane, po prostu nie zdążył lub zaniedbał rejestrację w urzędzie. To uchybienie formalne. W takiej sytuacji linia orzecznicza TSUE i NSA daje nabywcy działającemu w dobrej wierze najlepszą pozycję.
Sytuacja druga: sprzedawca jest lub powinien być zwolniony z VAT – np. dlatego, że nie przekroczył progu zwolnienia podmiotowego z art. 113 ust. 1 ustawy o VAT (240 000 zł). Jeśli wystawia fakturę z VAT, mimo że nie ma prawa tego robić, wykazany VAT może nie być “podatkiem należnym” w rozumieniu ustawy. To istotnie komplikuje prawo do odliczenia – odliczasz podatek, który formalnie nie powinien był zostać naliczony.
Sytuacja trzecia: sprzedawca w ogóle nie działa jako podatnik VAT w danej transakcji – np. osoba prywatna sprzedająca majątek osobisty, albo podmiot wykonujący czynność całkowicie poza zakresem VAT. Tu prawo do odliczenia zasadniczo nie powstaje, niezależnie od dobrej wiary nabywcy.
Dlatego pytanie “czy mogę odliczyć?” to nie tylko “czy sprzedawca był w rejestrze?”, ale przede wszystkim: czy sprzedawca był podatnikiem VAT w sensie materialnym i czy czynność podlegała opodatkowaniu?
Co mówi TSUE? Forma nie może niszczyć substancji
Trybunał Sprawiedliwości UE wielokrotnie potwierdzał, że prawo do odliczenia VAT jest fundamentem konstrukcji całego podatku. Zgodnie z art. 86 ust. 1 ustawy o VAT nabywca ma prawo do odliczenia VAT naliczonego w zakresie, w jakim towary lub usługi są wykorzystywane do wykonywania czynności opodatkowanych. Realizacja tego prawa nie może być ograniczana wyłącznie z powodu formalnych uchybień po stronie kontrahenta, jeśli spełnione są przesłanki materialne.
Innymi słowy: jeśli dostawa towaru lub usługa faktycznie miała miejsce, sprzedawca był podatnikiem w sensie materialnym (art. 15 ustawy o VAT), zakup służy działalności opodatkowanej nabywcy, a nabywca nie wiedział i nie mógł wiedzieć, że uczestniczy w jakimkolwiek oszustwie – formalne uchybienie sprzedawcy, takie jak opóźniona rejestracja VAT, samo w sobie nie może przekreślać prawa do odliczenia.
Zasada jest prosta: brak rejestracji sprzedawcy nie powinien automatycznie wykluczać odliczenia, o ile sprzedawca był podatnikiem w sensie materialnym, transakcja była opodatkowana, a nabywca działał w dobrej wierze.
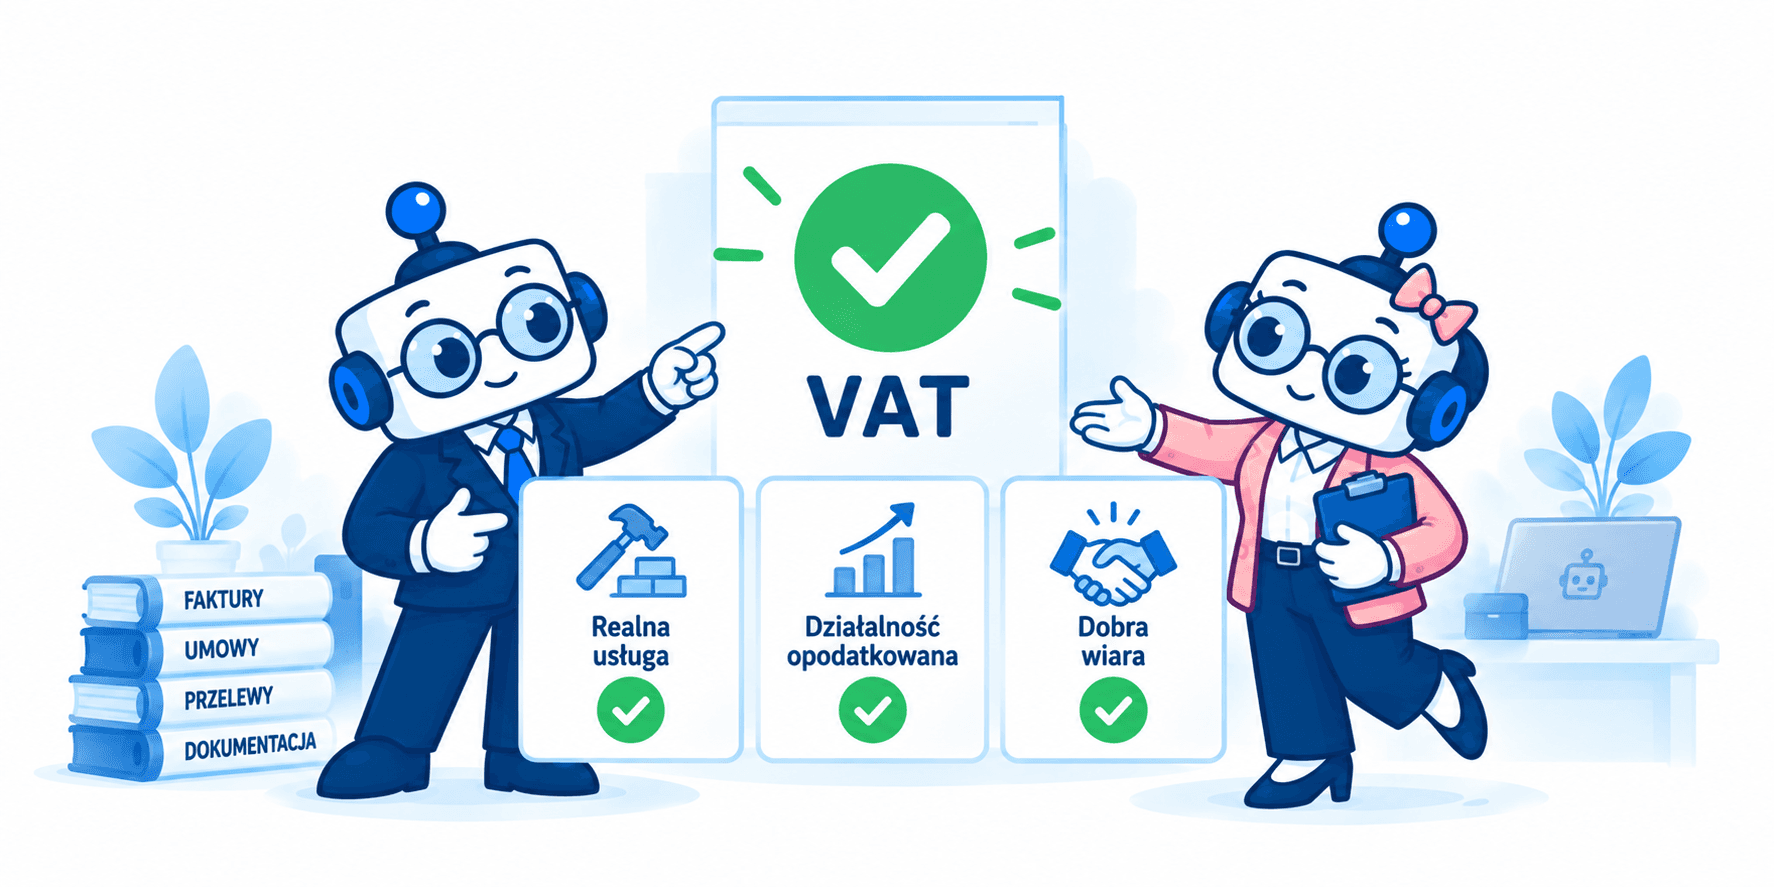
Kiedy nabywca traci prawo do odliczenia?
Jest kilka sytuacji, w których organy podatkowe skutecznie kwestionują odliczenie:
Transakcja była fikcją. Firma wystawia fakturę za “usługi doradcze” na 80 000 zł netto. W rzeczywistości nikt żadnych usług nie świadczył – faktura funkcjonuje wyłącznie w celu obniżenia podatku. Art. 88 ust. 3a pkt 4 lit. a ustawy o VAT wprost wyłącza odliczenie. Brak rejestracji to przy tym najmniejszy problem.
Nabywca wiedział lub powinien był wiedzieć o oszustwie. Wyobraź sobie hurtownię sprzętu elektronicznego, która kupuje towary od “dostawcy” oferującego ceny 45% poniżej rynkowych, bez pisemnej umowy, bez historii współpracy, z prośbą o płatność gotówką na konto osoby fizycznej. Każdy rozsądny przedsiębiorca powinien zapalić czerwoną lampkę. Jeśli tego nie zrobi – organ podatkowy może uznać, że uczestniczył w łańcuchu wyłudzeń, i odebrać prawo do odliczenia.
Sprzedawca był zwolniony lub nie działał jako podatnik. Jak wyjaśniłem wyżej: jeśli wykazany VAT nie był podatkiem należnym od czynności opodatkowanej, odliczenie staje pod znakiem zapytania niezależnie od dobrej wiary nabywcy. W takim przypadku istotne znaczenie ma też art. 108 ustawy o VAT – jeśli podmiot wystawia fakturę z VAT (mimo braku obowiązku), jest zobowiązany do zapłaty tego podatku, ale to nie oznacza automatycznie, że nabywca może go odliczyć.
Nabywca sam nie jest czynnym podatnikiem VAT. Art. 88 ust. 4 wyłącza to wprost.
Kiedy nabywca zachowuje prawo do odliczenia?
Wróćmy do ekipy pana Kowalskiego. Przyjmijmy, że:
Remont faktycznie został wykonany (protokół odbioru, zdjęcia “przed i po”, korespondencja mailowa z ustaleniami zakresu prac)
Pan Kowalski prowadził realną działalność jako przedsiębiorca w rozumieniu art. 15 ustawy o VAT, przekroczył próg zwolnienia z art. 113 ust. 1 (240 000 zł) i był w trakcie rejestracji jako czynny podatnik – czyli materialnie był podatnikiem VAT
Cena była rynkowa
Płatność trafiła na rachunek firmowy widniejący w CEIDG
Nabywca sprawdził kontrahenta w CEIDG i zweryfikował NIP
Status w rejestrze VAT był pusty, ale nabywca uzyskał pisemne oświadczenie kontrahenta, że jest podatnikiem VAT wykonującym czynności opodatkowane i że rozliczy należny podatek
W takiej sytuacji nabywca działał w dobrej wierze, dochował rozsądnej staranności i ma solidne dowody realności transakcji. Prawo do odliczenia powinno zostać zachowane.
Gdyby jednak pan Kowalski był podmiotem korzystającym ze zwolnienia podmiotowego z art. 113 ust. 1 (poniżej 240 000 zł) i nigdy nie miał prawa wystawiać faktur z VAT – sprawa wyglądałaby znacznie gorzej, nawet przy najlepszej dokumentacji po stronie nabywcy.
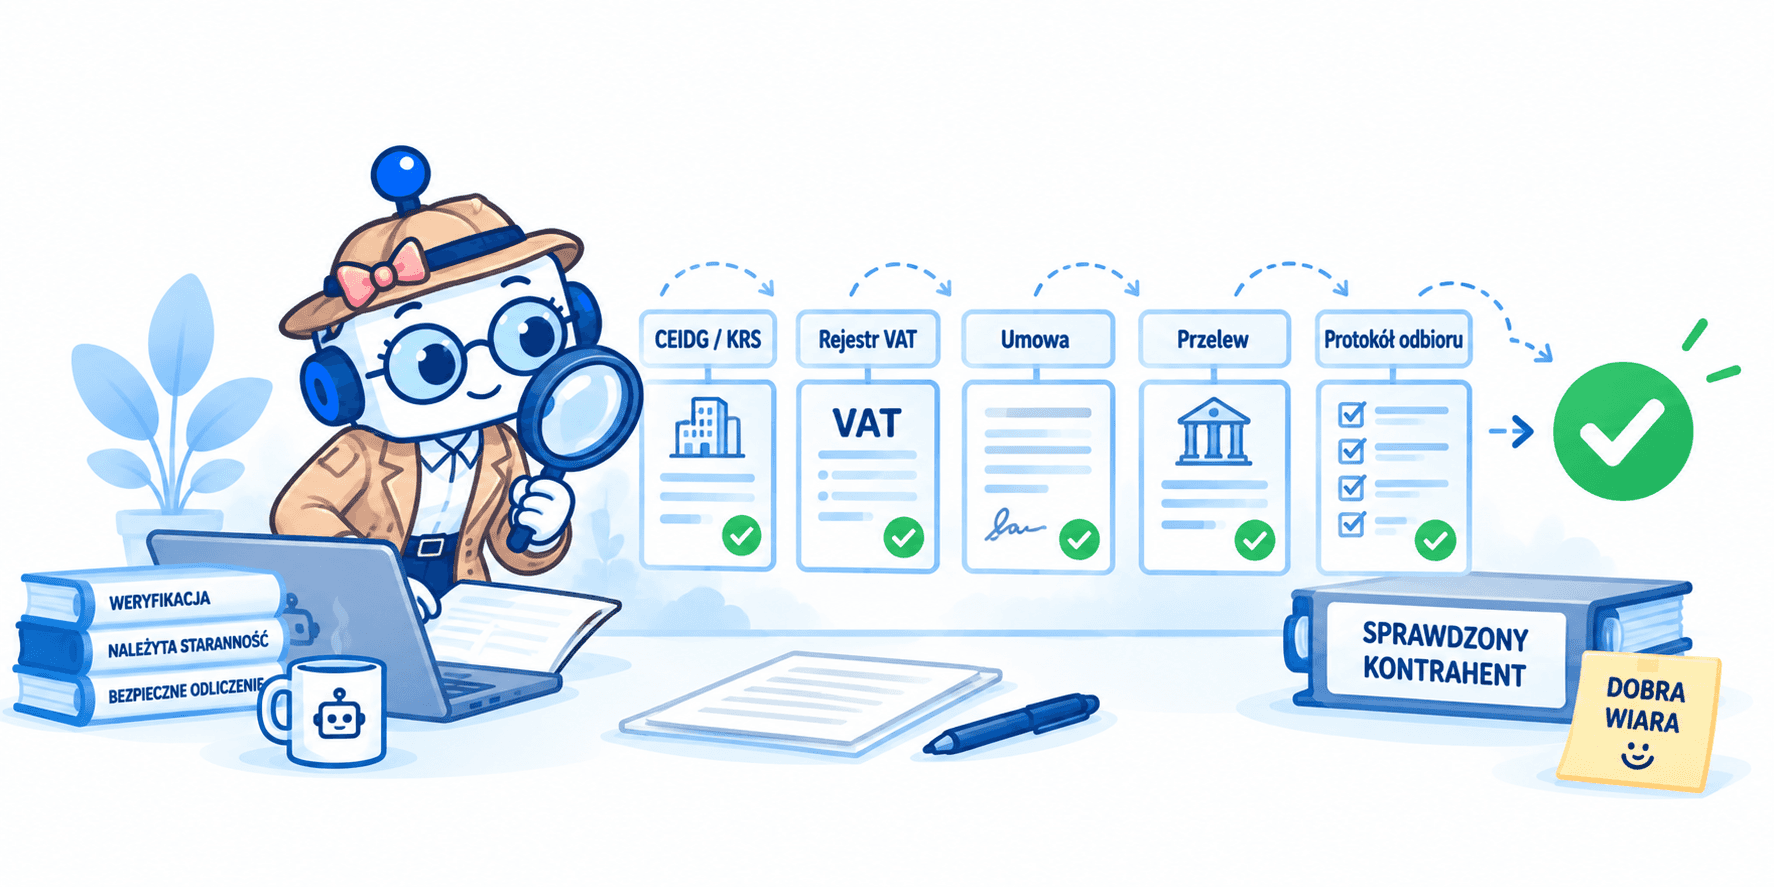
Dobra wiara to nie mantra – to konkretne dowody
W sporze z organem podatkowym “dobra wiara” to nie puste zapewnienie. To zestaw dokumentów i działań pokazujących, że byłeś rozsądnym, profesjonalnym uczestnikiem obrotu. Ale uwaga: nie ma tu zamkniętej, ustawowej listy kroków do odfajkowania. Organy i sądy patrzą na całokształt okoliczności – branżę, wartość transakcji, jej specyfikę, warunki płatności, logistykę, historię współpracy.
Praktyczna checklista dokumentacyjna – nie jako sztywna procedura, ale jako mapa ryzyk:
Weryfikacja kontrahenta w CEIDG lub KRS przed transakcją (i zachowanie wydruku z datą)
Sprawdzenie NIP w rejestrze podatników VAT – zrzut ekranu z datą i godziną
Płatność na rachunek powiązany z działalnością, nie prywatny
Dokumentacja potwierdzająca realność transakcji: umowa, zamówienie, protokół odbioru, WZ, CMR, korespondencja
Cena zgodna z rynkową
Brak sygnałów alarmowych: kontrahent ma zaplecze, doświadczenie w branży, możliwość wykonania świadczenia
W przypadku wątpliwości rejestracyjnych: pisemne oświadczenie kontrahenta o jego statusie VAT i zobowiązaniu do rozliczenia podatku
Im pełniejsza i spójniejsza dokumentacja, tym silniejsza pozycja w ewentualnym sporze.
Biała lista i rejestr VAT – narzędzie, nie wyrok i nie magiczna tarcza
Sprawdzenie statusu kontrahenta na białej liście podatników VAT to dziś standard należytej staranności. Warto to robić i archiwizować wyniki. Ale trzeba mieć w głowie dwie rzeczy.
Po pierwsze: brak wpisu sprzedawcy w rejestrze VAT nie jest automatycznym wyrokiem dla nabywcy. Jest sygnałem ostrzegawczym, który warto wyjaśnić i udokumentować to wyjaśnienie.
Po drugie: sprawdzenie białej listy nie jest ustawowym warunkiem odliczenia VAT. To element compliance i zarządzania ryzykiem. Biała lista ma największe “twarde” konsekwencje w obszarze PIT i CIT (ryzyko nieuznania kosztu) oraz potencjalnej odpowiedzialności solidarnej za VAT przy płatnościach na rachunki spoza wykazu powyżej określonych kwot. W sporze o prawo do odliczenia VAT jest dowodem na dochowanie staranności – ale nie jedynym i nie rozstrzygającym.
Weryfikacja kontrahentów, śledzenie statusu VAT, archiwizowanie potwierdzeń sprawdzeń – to codzienne zadania, które pochłaniają czas i wymagają precyzji. Księgoboty automatyzują powtarzalne procesy i pomagają ograniczyć ryzyko błędów przy rozliczeniach oraz sprawdzaniu danych kontrahentów.
Zarejestruj się na ksiegoboty.pl i testuj wszystkie funkcje przez 14 dni bezpłatnie – bez zobowiązań, bez karty kredytowej.


